UPI પેમેન્ટના નિયમોમાં મોટો ફેરફાર? ₹2,000થી વધુની ખરીદી પર MDR ચાર્જની ચર્ચા, દુકાનદારો માંગશે ચેક કે RTGS!
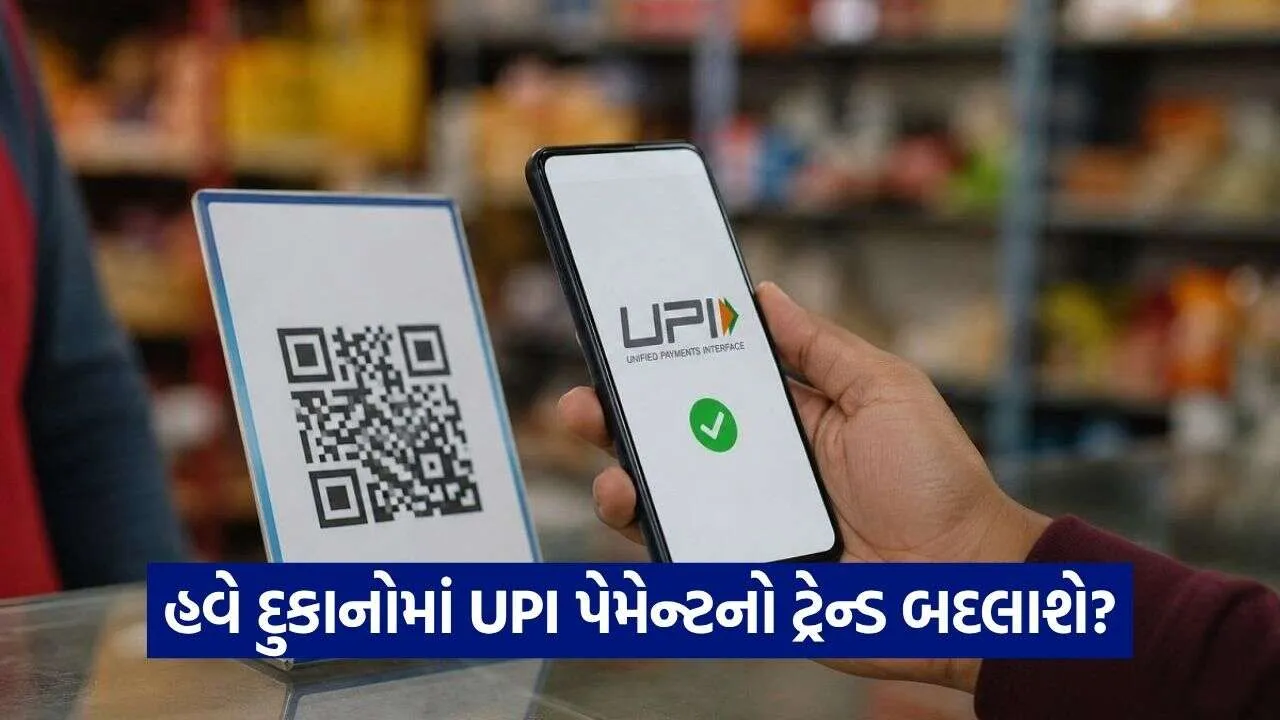
ભારતમાં ડિજિટલ પેમેન્ટનો ઉપયોગ ઝડપથી વધી રહ્યો છે. આજે નાની ચાની દુકાનથી લઈને મોટા શોરૂમ સુધી લગભગ દરેક જગ્યાએ QR કોડ દ્વારા UPI પેમેન્ટની સુવિધા ઉપલબ્ધ છે. લોકો રોકડ રાખવાને બદલે મોબાઇલથી સ્કેન કરીને થોડી જ સેકન્ડમાં ચુકવણી કરવાનું પસંદ કરે છે. પરંતુ હવે UPI પેમેન્ટને લઈને ચર્ચામાં આવેલા નવા MDR ચાર્જને કારણે વેપારીઓ અને ગ્રાહકો બંનેનું ધ્યાન આ તરફ ખેંચાયું છે.
પ્રસ્તાવિત વ્યવસ્થા હેઠળ ₹2,000થી વધુના કેટલાક વેપારી વ્યવહારો પર 0.4 ટકા સુધીનો મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) લાગુ થવાની ચર્ચા છે. જો આ નિયમ અમલમાં આવે અને સંબંધિત વ્યવહારો પર લાગુ પડે, તો મોટા વેપારીઓ માટે ડિજિટલ પેમેન્ટનો ખર્ચ વધી શકે છે. આવી સ્થિતિમાં કેટલાક દુકાનદારો મોંઘી ખરીદી માટે UPI સ્કેન પેમેન્ટના બદલે ચેક અથવા RTGS જેવી ચુકવણી પદ્ધતિ પસંદ કરવાનું કહી શકે છે.
જોકે, આ મુદ્દે એક મહત્ત્વની બાબત સમજવી જરૂરી છે. UPIના દરેક વ્યવહાર પર MDR લાગુ થવાનો નથી. ઉપરાંત, આ ચાર્જ ગ્રાહકો પાસેથી સીધો વસૂલવાની મંજૂરી અંગે પણ નિયમોનું પાલન કરવું પડશે. તેથી ગ્રાહકોએ કોઈપણ દુકાનદાર દ્વારા કરવામાં આવતા વધારાના ચાર્જ અંગે સાવચેત રહેવું જોઈએ.
શું છે UPI MDR અને શા માટે થઈ રહી છે ચર્ચા?
MDR એટલે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ. સરળ ભાષામાં સમજીએ તો જ્યારે કોઈ ગ્રાહક ડિજિટલ માધ્યમથી દુકાનદારને ચુકવણી કરે છે, ત્યારે પેમેન્ટની પ્રક્રિયા સાથે જોડાયેલી બેંક અથવા પેમેન્ટ સેવા પ્રદાતાને મળતી ફીને MDR કહેવામાં આવે છે.
આ ફી સામાન્ય રીતે વેપારી પાસેથી વસૂલવામાં આવે છે. તેમાં પેમેન્ટ પ્રોસેસિંગ, બેંકિંગ વ્યવસ્થા અને સંબંધિત સેવાઓનો ખર્ચ સામેલ હોય છે.
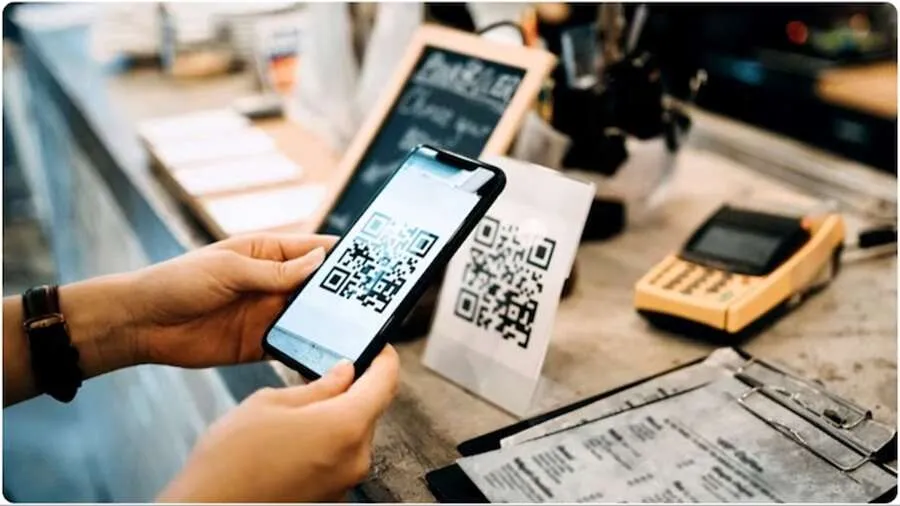
હાલમાં UPIને ભારતમાં લોકપ્રિય બનાવવામાં સરકાર અને નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI)ની મહત્ત્વપૂર્ણ ભૂમિકા રહી છે. ખાસ કરીને નાના વેપારીઓ અને સામાન્ય ગ્રાહકો માટે UPI સરળ અને ઝડપી ચુકવણીનું માધ્યમ બન્યું છે.
પરંતુ હવે ₹2,000થી વધુના કેટલાક વ્યવહારો પર 0.4 ટકા MDR લાગુ કરવાની દરખાસ્તને કારણે વેપારીઓમાં ચિંતા જોવા મળી રહી છે. જો આ પ્રકારનો ચાર્જ લાગુ થાય તો મોટા વ્યવહારોમાં વેપારીઓને વધારાનો ખર્ચ સહન કરવો પડી શકે છે.
₹2,000થી વધુની ખરીદી પર કેટલો ચાર્જ લાગી શકે?
પ્રસ્તાવિત માળખા પ્રમાણે ₹2,000થી વધુના પાત્ર વેપારી વ્યવહારો પર 0.4 ટકા સુધીનો MDR લાગુ થવાની ચર્ચા છે. ઉદાહરણ તરીકે, કોઈ ગ્રાહક ₹10,000ની ખરીદી કરે તો 0.4 ટકાના હિસાબે ₹40નો ખર્ચ થાય છે.
એ જ રીતે, ₹25,000ની ખરીદી પર આ દર પ્રમાણે ₹100 અને ₹50,000ની ખરીદી પર ₹200 થાય છે. આ ગણતરી માત્ર 0.4 ટકાના દરને સમજાવવા માટે છે. વાસ્તવિક ચાર્જ વ્યવહારની કેટેગરી અને અમલમાં રહેલા નિયમો પર આધારિત રહેશે.
સોના-ચાંદીના શોરૂમ, ઇલેક્ટ્રોનિક્સ સ્ટોર અને ઓટોમોબાઇલ ડીલરશિપ જેવા વ્યવસાયોમાં મોટા પ્રમાણમાં ડિજિટલ પેમેન્ટ થાય છે. આવા વ્યવસાયોમાં નફાનું માર્જિન કેટલીક વખત મર્યાદિત હોય છે. તેથી વધારાની પેમેન્ટ ફી તેમના નફાને અસર કરી શકે છે.
દુકાનદારો UPIના બદલે ચેક અને RTGS કેમ પસંદ કરી શકે?
જો વેપારીઓએ મોટા UPI વ્યવહારો પર MDR ચૂકવવો પડે, તો કેટલાક દુકાનદારો વૈકલ્પિક ચુકવણી પદ્ધતિ તરફ વળી શકે છે.
તેના પાછળનાં મુખ્ય કારણો નીચે મુજબ હોઈ શકે છે:
વધારાનો ખર્ચ: દરેક મોટા વ્યવહાર પર ફી ચૂકવવાથી વેપારીના નફામાં ઘટાડો થઈ શકે છે.
ચેક દ્વારા ચુકવણી: મોટી રકમની ખરીદીમાં કેટલાક વેપારીઓ ચેક સ્વીકારવાનું પસંદ કરી શકે છે.
RTGS ટ્રાન્સફર: મોટી રકમ સીધી બેંક ખાતામાં ટ્રાન્સફર કરવાની પદ્ધતિ અપનાવવામાં આવી શકે છે.
નફાનું માર્જિન: સોના-ચાંદી અને વાહનો જેવા ક્ષેત્રોમાં વધારાની ફી વેપારીઓ માટે ખર્ચાળ બની શકે છે.
પેમેન્ટ વ્યવસ્થામાં ફેરફાર: મોટા વ્યવહારો માટે વેપારીઓ ગ્રાહકોને અલગ ચુકવણી વિકલ્પો આપી શકે છે.
જોકે, દરેક દુકાનદાર UPI સ્વીકારવાનું બંધ કરી દેશે એવું નથી. વેપારીઓ પોતાની વ્યવસાયિક જરૂરિયાત અને પેમેન્ટ ખર્ચ પ્રમાણે નિર્ણય લઈ શકે છે.
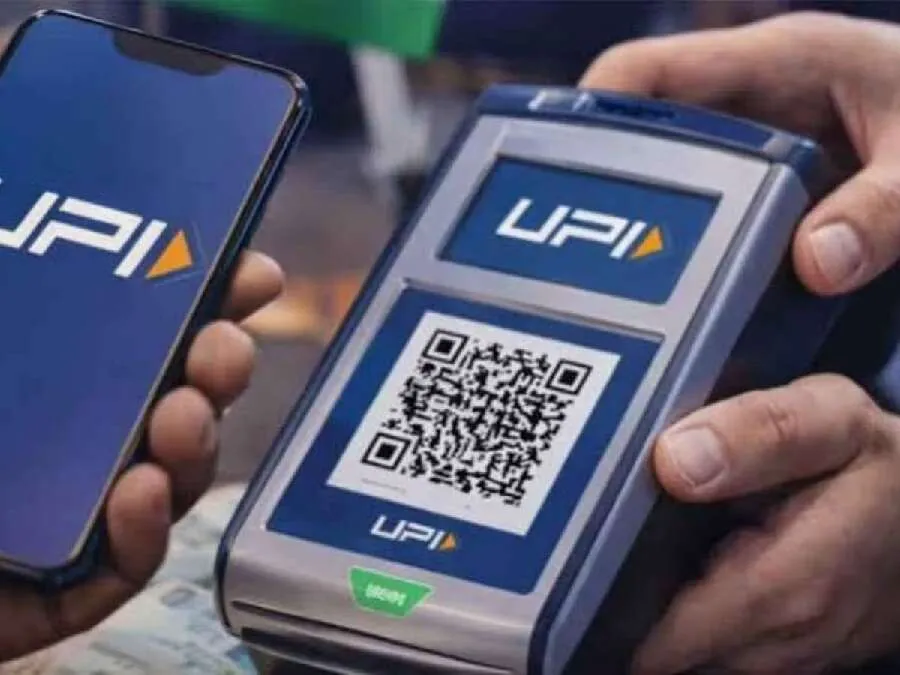
નાના વેપારીઓને મળશે MDRમાંથી રાહત?
પ્રસ્તાવિત નિયમોમાં નાના વેપારીઓને રાહત આપવાની જોગવાઈની ચર્ચા છે. ખાસ કરીને ઓછું વાર્ષિક ટર્નઓવર ધરાવતા વેપારીઓને MDRમાંથી મુક્ત રાખવાની વાત કરવામાં આવી છે.
આ વ્યવસ્થામાં ₹20 લાખ સુધીનું વાર્ષિક ટર્નઓવર ધરાવતા નાના વેપારીઓને રાહત મળવાની દરખાસ્ત છે. આ ઉપરાંત ₹2,000 સુધીના નાના વ્યવહારો પર MDR લાગુ નહીં થવાની જોગવાઈ પણ જણાવવામાં આવી છે.
આનો અર્થ એ થયો કે સામાન્ય કરિયાણાની દુકાનો, શાકભાજી વેચનારા, દૂધવાળા અને નાના સ્ટ્રીટ વેન્ડર્સને આ વ્યવસ્થાથી સીધી અસર થવાની શક્યતા ઓછી છે.
નાના વેપારીઓ માટે UPI પેમેન્ટ સૌથી સરળ માધ્યમ બની ગયું છે. ગ્રાહકો રોકડ આપવાને બદલે QR કોડ સ્કેન કરીને ચુકવણી કરે છે. તેથી નાના વ્યવહારોને મુક્ત રાખવાથી ડિજિટલ પેમેન્ટની વ્યવસ્થા જાળવવામાં મદદ મળી શકે છે.
સામાન્ય ગ્રાહકોને શું અસર થશે?
નવા MDR નિયમો અંગે ગ્રાહકોમાં સૌથી મોટો પ્રશ્ન એ છે કે શું હવે UPI પેમેન્ટ કરવા માટે વધારાના પૈસા ચૂકવવા પડશે?
પ્રસ્તાવિત વ્યવસ્થા મુજબ MDR વેપારી પાસેથી વસૂલવાનો હોય છે. એટલે ગ્રાહકના બિલમાં સીધો MDR ચાર્જ ઉમેરી દેવાની મંજૂરી નથી. ગ્રાહકે જેટલી ખરીદી કરી હોય તે પ્રમાણે જ ચુકવણી કરવાની રહેશે.
પરંતુ વેપારીઓ પર વધતા ખર્ચને કારણે કેટલાક મોટા શોરૂમમાં ચુકવણીની પદ્ધતિ અંગે ફેરફાર જોવા મળી શકે છે. ગ્રાહકને UPIના બદલે બેંક ટ્રાન્સફર અથવા ચેકનો વિકલ્પ આપવામાં આવી શકે છે.
ખાસ કરીને મોંઘા ઇલેક્ટ્રોનિક્સ, સોના-ચાંદી અને વાહનોની ખરીદી વખતે ગ્રાહકોએ ચુકવણી પહેલાં દુકાનદાર સાથે ઉપલબ્ધ વિકલ્પો સ્પષ્ટ કરી લેવા જોઈએ.
ક્યારથી લાગુ થઈ શકે છે નવો નિયમ?
આ વ્યવસ્થા અગાઉ 15 ઓક્ટોબર 2026થી લાગુ થવાની ચર્ચા હતી, પરંતુ તહેવારોની સિઝનને ધ્યાનમાં રાખીને તેને મુલતવી રાખવામાં આવી હોવાનો દાવો કરવામાં આવ્યો છે. હવે NPCI તરફથી નવી અમલીકરણ તારીખ અંગે સત્તાવાર જાહેરાતની રાહ જોવાઈ રહી છે.
અહીં ધ્યાન રાખવું જરૂરી છે કે પ્રસ્તાવિત MDR દર અને તેની અમલીકરણ તારીખ અંગે અંતિમ સત્તાવાર માર્ગદર્શિકા તપાસ્યા વિના તેને અમલમાં આવી ગયેલો નિયમ માનવો નહીં.
એકંદરે, UPI MDRની ચર્ચા ડિજિટલ પેમેન્ટ વ્યવસ્થામાં વેપારીઓના ખર્ચ અને ગ્રાહકોની સુવિધા વચ્ચેના સંતુલનનો મહત્ત્વપૂર્ણ મુદ્દો છે. આગામી સમયમાં NPCI અને સંબંધિત સંસ્થાઓની જાહેરાત બાદ જ સ્પષ્ટ થશે કે મોટા વ્યવહારોમાં ગ્રાહકો અને વેપારીઓ માટે કયા ફેરફારો લાગુ પડશે.