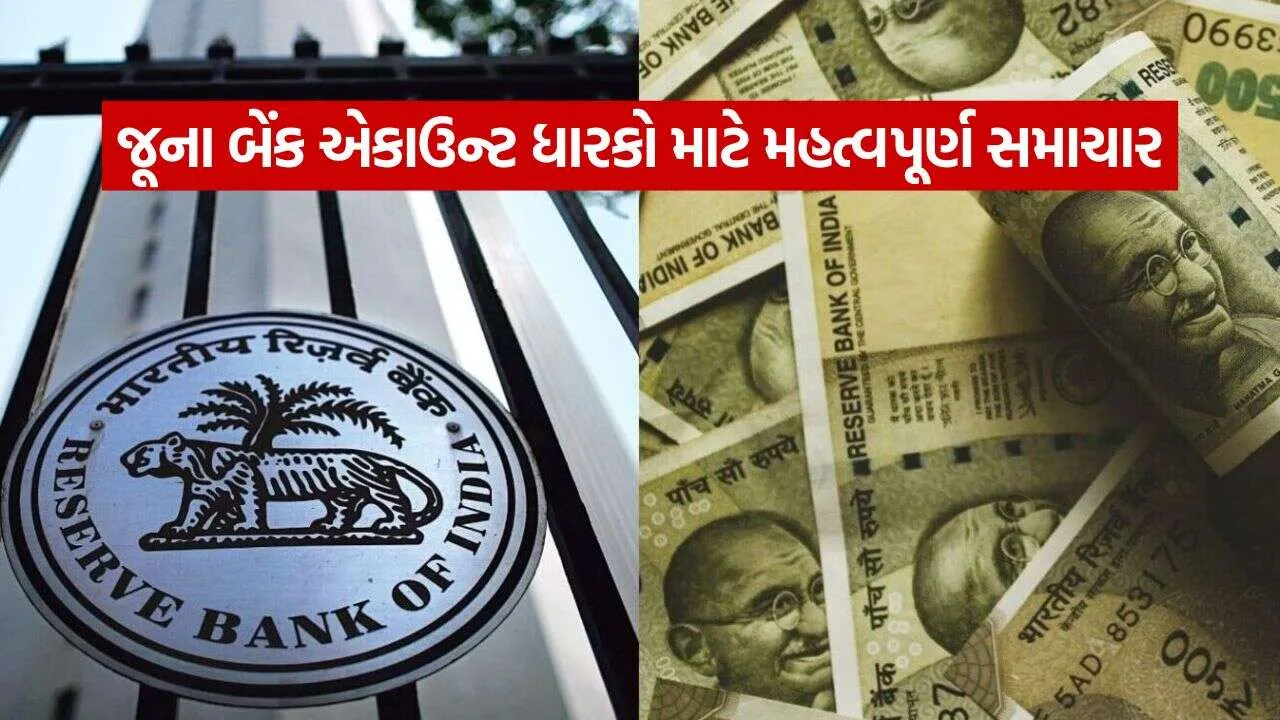
જો બે વર્ષ સુધી બેંક ખાતામાં ટ્રાન્ઝેક્શન ન થાય તો શું થાય? ૧૦ વર્ષ પછી તમારા નાણાંનું શું થાય છે તે અંગે જાણો RBI ના નિયમો
આજના ડિજિટલ યુગમાં મોટાભાગના લોકો પાસે એક કરતા વધુ બેંક ખાતાઓ હોય છે. ઘણી વખત નોકરી બદલાવાને કારણે, અન્ય શહેરમાં શિફ્ટ થવાને કારણે કે અન્ય કારણોસર જૂના બેંક ખાતાઓનો ઉપયોગ બંધ થઈ જાય છે. આવી સ્થિતિમાં ગ્રાહકોના મનમાં સતત એક ડર સતાવે છે કે લાંબા સમયથી બંધ પડેલા ખાતામાં રહેલા પૈસાનું શું થશે? શું બેંક તે પૈસા જપ્ત કરી લે છે કે પોતાના નામે કરી લે છે?
ભારતીય રિઝર્વ બેંક (RBI) ની માર્ગદર્શિકા અનુસાર, બેંક ક્યારેય ગ્રાહકના પૈસા જપ્ત કરી શકતી નથી. ખાતાનો ઉપયોગ ન થવાની સ્થિતિમાં તેને ‘ઇનએક્ટિવ’ (Inoperative) અને ‘અનક્લેમડ’ (Unclaimed) ગણવાના સ્પષ્ટ નિયમો અસ્તિત્વમાં છે.
૨ વર્ષનો નિયમ અને ઇનએક્ટિવ એકાઉન્ટ
RBI ની સૂચનાઓ મુજબ, જો કોઈ બચત ખાતા (Savings Account) કે ચાલુ ખાતા (Current Account) માં ગ્રાહક દ્વારા સતત ૨ વર્ષ સુધી કોઈ પણ પ્રકારનો ડેબિટ કે ક્રેડિટ વ્યવહાર કરવામાં ન આવે, તો બેંક તે ખાતાને નિષ્ક્રિય અથવા ‘ડોરમેન્ટ’ (Dormant) જાહેર કરે છે.
અહીં સૌથી મહત્વની વાત એ સમજવાની છે કે ખાતામાં બેંક દ્વારા જમા થતું વ્યાજ કે લાગુ પડતા સર્વિસ ચાર્જિસને ગ્રાહક-પ્રેરિત વ્યવહાર ગણવામાં આવતા નથી. એટલે કે જો ખાતામાં માત્ર વ્યાજ ઉમેરાતું હોય, તોપણ તેને સક્રિય ખાતું ગણવામાં આવશે નહીં. બે વર્ષ બાદ ખાતું ઇનએક્ટિવ થવાને કારણે એટીએમ (ATM), નેટ બેંકિંગ કે યુપીઆઈ (UPI) સેવાઓ અસ્થાયી રૂપે સ્થગિત થઈ જાય છે, જેથી કોઈ સિક્યોરિટી ભંગ કે ફ્રોડ ન થાય.
૧૦ વર્ષનો નિયમ: પૈસા ક્યારે અનક્લેમડ બને છે?
જો ખાતામાં ૨ વર્ષ પછી પણ કોઈ કામગીરી ન થાય અને આ સમયગાળો સતત ૧૦ વર્ષ કે તેથી વધુ લંબાઈ જાય, તો બેંક ખાતામાં રહેલી રકમને ‘દાવો ન કરાયેલી થાપણ’ (Unclaimed Deposit) તરીકે વર્ગીકૃત કરે છે. ૧૦ વર્ષ સુધી અનક્લેમડ રહેલા નાણાંને બેંકો રિઝર્વ બેંકના ‘ડિપોઝિટર એજ્યુકેશન એન્ડ અવેરનેસ ફંડ’ (DEAF) માં ટ્રાન્સફર કરી દે છે.
જોકે, આનો અર્થ એ બિલકુલ નથી કે ગ્રાહક પોતાના પૈસા ગુમાવી દે છે. બેંક કે રિઝર્વ બેંક ગ્રાહકના નાણાંની માલિક બનતી નથી. ૧૦ વર્ષ પછી પણ મૂળ ખાતાધારક, તેમના નોમિની અથવા કાનૂની વારસદાર જરૂરી આધાર-પુરાવા રજૂ કરીને તમામ વ્યાજ સાથે પોતાના પૈસા પાછા મેળવી શકે છે.
અનક્લેમડ ફંડ અને જૂનું ખાતું કેવી રીતે શોધીને ફરી ચાલુ કરવું?
આરબીઆઈએ તમામ બેંકોને આદેશ આપ્યો છે કે તેઓ ૧૦ વર્ષથી વધુ સમયથી નિષ્ક્રિય પડેલા ખાતાધારકોની માહિતી પોતાની અધિકૃત વેબસાઇટ પર પ્રદર્શિત કરે. આ ઉપરાંત, રિઝર્વ બેંકે ‘ઉદ્ગમ’ (UDGAM) પોર્ટલ પણ શરૂ કર્યું છે, જેના દ્વારા નાગરિકો દેશની વિવિધ બેંકોમાં પડેલી પોતાની અટવાયેલી થાપણો સરળતાથી શોધી શકે છે.
જો તમારું ખાતું ઇનએક્ટિવ કે ડોરમેન્ટ થઈ ગયું હોય, તો તેને ફરી સક્રિય કરવા માટે હોમ બ્રાંચની મુલાકાત લઈને નવું કેવાયસી (KYC) ફોર્મ ભરવાનું રહે છે. આ માટે આધાર કાર્ડ, પાન કાર્ડ, તાજેતરનો પાસપોર્ટ સાઇઝ ફોટોગ્રાફ અને સરનામાનો પુરાવો રજૂ કરવાનો રહે છે. ચકાસણી પૂર્ણ થતાં જ બેંક ખાતું ફરી સક્રિય થઈ જાય છે. જો ખાતાધારકનું અવસાન થઈ ગયું હોય, તો નોમિની અથવા કાનૂની વારસદારે ડેથ સર્ટિફિકેટ અને ક્લેમ ફોર્મ રજૂ કરીને નાણાં મેળવી શકે છે.