Home Loan Tips: દર મહિને ₹5,000 વધારાની EMIથી વ્યાજમાં લાખોની બચત કેવી રીતે કરવી?
ઘર ખરીદવું એ દરેક વ્યક્તિના જીવનનું સૌથી મોટું અને મહત્વપૂર્ણ સપનું હોય છે. પરંતુ આજના સમયમાં પોતાના સપનાનું ઘર ખરીદવા માટે મોટા ભાગના લોકોને ‘હોમ લોન’ (Home Loan) નો સહારો લેવો પડે છે. હોમ લોન સામાન્ય રીતે ૧૫, ૨૦ કે ૩૦ વર્ષ જેવી લાંબી મુદત માટે લેવામાં આવે છે. લોન મળ્યા પછી શરૂઆતના થોડા સમય માટે તો નવું ઘર મળ્યાનો આનંદ હોય છે, પણ જેમ જેમ વર્ષો વિતતા જાય તેમ તેમ દર મહિને હપ્તો (EMI) ભરવાનો બોજ માનસિક તણાવ આપવા લાગે છે.
શું તમે ક્યારેય વિચાર્યું છે કે તમારી આ દાયકાઓ લાંબી હોમ લોનમાંથી તમે વર્ષો પહેલાં મુક્ત થઈ શકો છો? એટલું જ નહીં, પરંતુ બેંકને વ્યાજ પેટે ચુકવવામાં આવતા લાખો રૂપિયા પણ બચાવી શકો છો?
હા, આ શક્ય છે! આ માટે તમારે કોઈ મોટો ચમત્કાર કરવાની જરૂર નથી, પરંતુ માત્ર એક નાનો અને બુદ્ધિપૂર્વકનો નિર્ણય લેવાનો છે. હોમ લેતા પહેલા અથવા ચાલુ લોન દરમિયાન જ યોગ્ય આયોજન કરવું એ તમારી ધિરાણ ક્ષમતા અને ક્રેડિટ સ્કોર (Credit Score) બંનેને સુરક્ષિત રાખે છે. હોમ લોનમાંથી વહેલા મુક્ત થવાનું સૌથી સરળ અને સચોટ સાધન છે – તમારો માસિક EMI જરાક વધારી દેવો.
માત્ર ₹૫,૦૦૦ નો માસિક હપ્તો વધારવાથી તમારી લોનની મુદત કેટલાય વર્ષો ઘટી જાય છે અને વ્યાજના બિલમાં લાખો રૂપિયાનો સીધો ફાયદો થાય છે. ચાલો આ વાતને એક આંકડાકીય ઉદાહરણ દ્વારા વિગતવાર સમજીએ.
ઉદાહરણ દ્વારા સમજો: ₹૨૦ લાખની હોમ લોનનું ગણિત
ધારો કે તમે ₹૨૦ લાખની હોમ લોન ૮.૫% ના વાર્ષિક વ્યાજ દરે ૨૦ વર્ષની મુદત માટે લીધી છે. આ પરિસ્થિતિમાં તમારી સામાન્ય લોન અને વધારેલા EMI વાળી લોન વચ્ચે શું તફાવત પડે છે તે નીચે મુજબ છે:
૧. સામાન્ય હપ્તા (Regular EMI) નો હિસાબ:
મુખ્ય લોન રકમ: ₹૨૦ લાખ
વાર્ષિક વ્યાજ દર: ૮.૫%
લોનની મુદત: ૨૦ વર્ષ (૨૪૦ મહિના)
માસિક EMI: અંદાજે ₹૧૭,૩૫૬
હવે ગણતરી કરીએ તો, ૨૦ વર્ષ દરમિયાન તમે દર મહિને ₹૧૭,૩૫૬ ભરશો. આ રીતે ૨૦ વર્ષ પૂરા થશે ત્યારે તમે મૂળ રકમ ₹૨૦ લાખ ઉપરાંત બેંકને માત્ર વ્યાજ પેટે અંદાજે ₹૨૧.૬૬ લાખ ચૂકવશો! એટલે કે ₹૨૦ લાખની લોન સામે તમારું કુલ આઉટફ્લો (મૂળ રકમ + વ્યાજ) ₹૪૧.૬૬ લાખ થઈ જશે. અહીં તમે લોન લીધી હતી તેના કરતાં પણ વધુ રકમ તો માત્ર વ્યાજમાં ચૂકવી દો છો.
માત્ર ₹૫,૦૦૦ નો વધારો અને અદ્ભુત પરિણામ!
હવે માની લો કે તમે તમારા ઘરના બજેટમાં થોડો કાપ મૂકીને અથવા તમારી વાર્ષિક આવક વધતાં, દર મહિને હોમ લોનના હપ્તામાં માત્ર ₹૫,૦૦૦ નો વધારો કરો છો.
નવો માસિક EMI: ₹૧૭,૩૫૬ + ₹૫,૦૦૦ = ₹૨૨,૩૫૬
નવી લોન મુદત: અંદાજે ૧૧ વર્ષ અને ૧૧ મહિના
કુલ ચુકવવાનું વ્યાજ: અંદાજે ₹૧૧.૮૧ લાખ
તમને કેટલો સીધો ફાયદો થયો?
જ્યારે તમે તમારો હપ્તો ₹૫,૦૦૦ વધારીને ₹૨૨,૩૫૬ કરી દો છો, ત્યારે તમારી જે લોન ૨૦ વર્ષે પૂરી થવાની હતી તે હવે માત્ર ૧૧ વર્ષ અને ૧૧ મહિનામાં (અંદાજે ૧૨ વર્ષમાં) જ પૂરી થઈ જશે!
સમયની બચત: તમારી લોનની મુદતમાં સીધો ૮ થી ૯ વર્ષ (આશરે ૮ વર્ષ અને ૨ મહિના) નો ઘટાડો થઈ જાય છે. તમે જીવનના આટલા વર્ષો પહેલાં સંપૂર્ણપણે કરજમુક્ત (Debt-free) થઈ જાઓ છો.
નાણાકીય બચત (વ્યાજની બચત):
નિયમિત EMI માં અપાતું વ્યાજ = ₹૨૧.૬૬ લાખ
વધારેલા EMI માં અપાતું વ્યાજ = ₹૧૧.૮૧ લાખ
ચોખ્ખી બચત = ₹૨૧.૬૬ લાખ − ₹૧૧.૮૧ લાખ = ₹૯.૮૫ લાખ (અંદાજે ₹૧૦ લાખ રૂપિયા!)
માત્ર દર મહિને ₹૫,૦૦૦ વધારે આપવાથી તમે બેંકને અપાતા વ્યાજમાંથી સાડા નવ લાખ રૂપિયાથી પણ વધુ રકમ બચાવી લો છો. આ બચેલા પૈસાનો ઉપયોગ તમે બાળકોના ભવિષ્યના શિક્ષણ, નિવૃત્તિ ભંડોળ (Retirement Corpus) કે અન્ય રોકાણમાં કરી શકો છો.
આ વ્યૂહરચના કેવી રીતે કામ કરે છે?
ઘણા લોકોને પ્રશ્ન થાય કે માત્ર ₹૫,૦૦૦ વધારવાથી આટલો મોટો તફાવત કેવી રીતે પડી શકે?
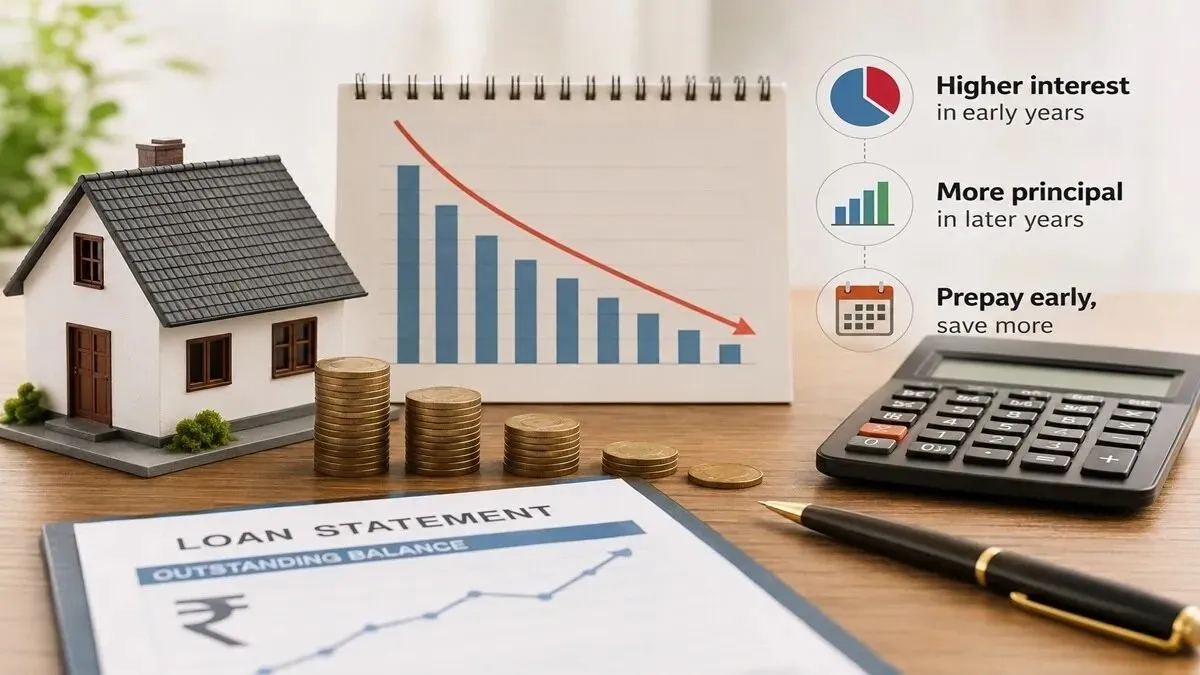
હોમ લોન જેવા લાંબા ગાળાના ધિરાણમાં ‘ચક્રવૃદ્ધિ વ્યાજ’ (Compound Interest) ની અસર ખૂબ મોટી હોય છે. લોનના શરૂઆતના વર્ષોમાં તમે જે પણ EMI ભરો છો, તેનો મોટા ભાગનો હિસ્સો વ્યાજ ચુકવવામાં જાય છે અને મૂળ રકમ (Principal Amount) ખૂબ ધીમે ધીમે ઓછી થાય છે.
પરંતુ જ્યારે તમે નિયમિત હપ્તા કરતાં વધારાની રકમ આપો છો, ત્યારે તે વધારાની રકમ સીધી તમારી ‘મૂળ રકમ’ માંથી બાદ થાય છે. મૂળ રકમ ઝડપથી ઘટવાથી તેના પર લાગતું વ્યાજ પણ ઘટી જાય છે, અને સમય જતાં આ અસર સ્નોબોલ (Snowball Effect) ની જેમ ખૂબ મોટી બચતમાં પરિણમે છે.
વધારાનો EMI નક્કી કરતી વખતે ધ્યાનમાં રાખવા જેવા મહત્વના મુદ્દા
આ આંકડા જોઈને ઉત્સાહમાં આવીને તરત જ EMI વધારી દેવો ડહાપણભર્યો નિર્ણય નથી. માસિક હપ્તો વધારતા પહેલાં દરેક ઉધારકર્તાએ પોતાની નાણાકીય પરિસ્થિતિનું વાસ્તવિક મૂલ્યાંકન કરવું જરૂરી છે:
૧. માસિક બજેટ અને જરૂરિયાતો
હપ્તો એટલો જ વધારવો જે તમે દર મહિને સરળતાથી ભરી શકો. જો હપ્તો બહુ મોટો કરી દેશો અને ઘરમાં અચાનક પૈસાની તંગી ઊભી થશે તો તમારે ફરી બીજી મોંઘી લોન (જેમ કે પર્સનલ લોન કે ક્રેડિટ કાર્ડ ડેબ્ટ) લેવી પડી શકે છે.
૨. કટોકટી ભંડોળ (Emergency Fund)
હપ્તો વધારતા પહેલાં ખાતરી કરો કે તમારી પાસે ઓછામાં ઓછા ૬ થી ૧૨ મહિનાના ઘરખર્ચ અને EMI ચાલી શકે તેટલું ‘ઇમરજન્સી ફંડ’ બેંકમાં જમા છે.
૩. અન્ય નાણાકીય ધ્યેયો (Financial Goals)
હોમ લોન વહેલી પૂરી કરવાની સાથે સાથે બાળકોનું શિક્ષણ, લાઈફ ઈન્સ્યોરન્સ, હેલ્થ ઈન્સ્યોરન્સ અને રીટાયરમેન્ટ માટેનું રોકાણ અટકવું ન જોઈએ.
૪. વ્યાજ દરની વધઘટ (Floating Interest Rate)
અહીં આપેલી ગણતરીઓ માત્ર એક ઉદાહરણ છે અને તે ધારી લે છે કે વ્યાજ દર આખી મુદત દરમિયાન ૮.૫% પર સ્થિર રહે છે. જો વ્યાજના દરો ભવિષ્યમાં વધે કે ઘટે, તો તમારી બચત અને સમયગાળામાં પણ તે મુજબ ફેરફાર થઈ શકે છે.