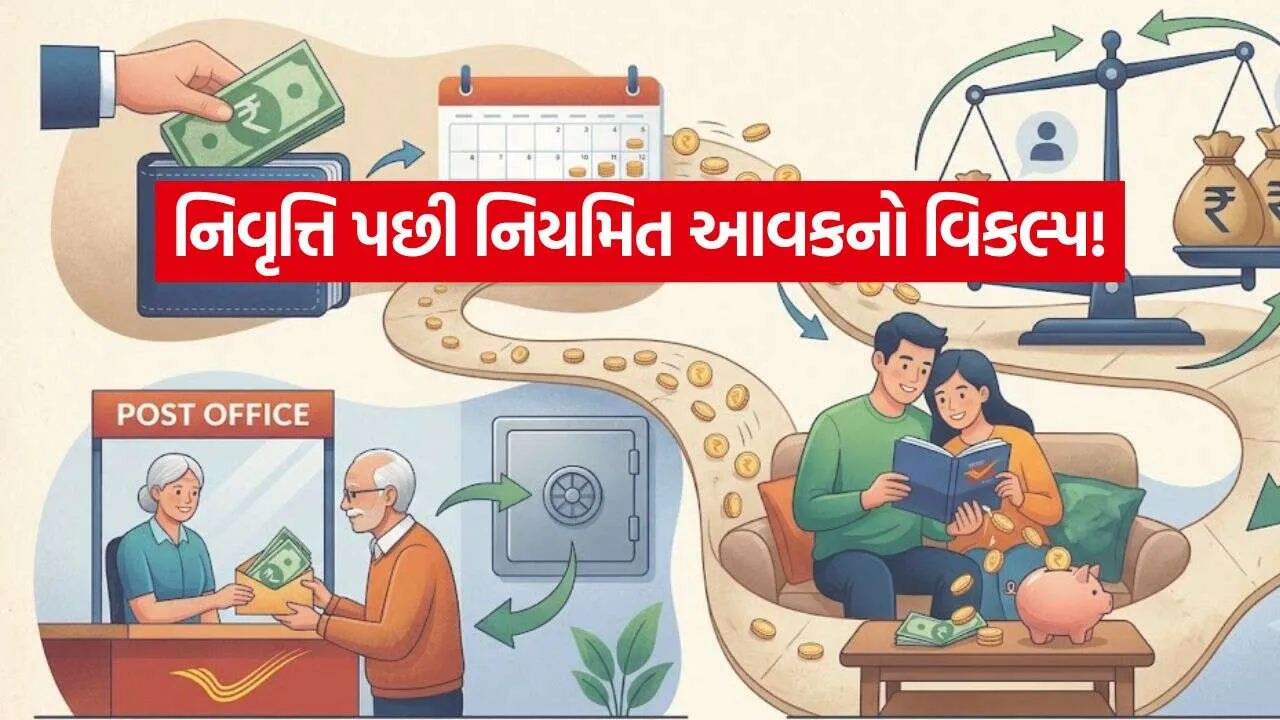
પતિ-પત્ની મળીને ₹15 લાખ રોકો, પોસ્ટ ઓફિસ MISમાં દર મહિને મેળવો ₹9,250!
આજના સમયમાં દરેક વ્યક્તિ ઈચ્છે છે કે તેણે મહેનતથી ભેગી કરેલી મૂડી સુરક્ષિત રહે અને સાથે સાથે તેમાંથી દર મહિને એક નિશ્ચિત આવક પણ મળતી રહે. ખાસ કરીને નિવૃત્ત થયેલા વરિષ્ઠ નાગરિકો, ગૃહિણીઓ અથવા એવા લોકો કે જેઓ પોતાના ભવિષ્ય માટે કોઈ જોખમ વગર માસિક પેન્શન જેવી આવક ઈચ્છે છે, તેમના માટે ભારતીય ડાક વિભાગ (Post Office) ની મંથલી ઇનકમ સ્કીમ (Monthly Income Scheme – MIS) એક અત્યંત લોકપ્રિય અને ભરોસાપાત્ર વિકલ્પ છે.
આ યોજનાની સૌથી મોટી ખાસિયત એ છે કે આમાં તમારે વારંવાર પૈસા રોકવાની કે દર મહિને હપ્તા ભરવાની જરૂર પડતી નથી. તમારે માત્ર એક જ વાર એકમટી (લમ્પસપ – Lump Sum) રકમ જમા કરાવવાની રહે છે. ત્યારબાદ સ્કીમના નિયમો અનુસાર દર મહિને તમારા ખાતામાં વ્યાજની રકમ જમા થતી રહે છે. સરકારી યોજના હોવાને કારણે આમાં તમારા મૂળ મુદ્દલની સંપૂર્ણ સુરક્ષાની ગેરંટી મળે છે.
₹૫ લાખના રોકાણ પર કેટલું વ્યાજ મળશે? (ઓક્ટોબર-ડિસેમ્બર ૨૦૨૬ દરો અનુસાર)
પોસ્ટ ઓફિસ દ્વારા દર ત્રિમાસિક ગાળામાં વિવિધ બચત યોજનાઓના વ્યાજદરોની સમીક્ષા કરવામાં આવે છે. ચાલુ વર્ષ ૨૦૨૬ ના ઓક્ટોબરથી ડિસેમ્બર ક્વાર્ટર માટે પોસ્ટ ઓફિસ એમઆઈએસ (MIS) નો વાર્ષિક વ્યાજદર ૭.૪૦% નક્કી કરવામાં આવ્યો છે.
જો કોઈ રોકાણકાર આ સ્કીમમાં ₹૫ લાખ ની રકમ એકસાથે જમા કરાવે છે, તો તેને દર મહિને આશરે ₹૩,૦૮૩ ની આવક વ્યાજ પેટે મળે છે. ૫ વર્ષની સમગ્ર મુદત દરમિયાન આ ₹૫ લાખના રોકાણ પર કુલ ₹૧.૮૫ લાખ ફક્ત વ્યાજ સ્વરૂપે કમાઈ શકાય છે.
આ ગણતરીને વધુ સરળતાથી સમજવા માટે નીચે આપેલ કોષ્ટક જુઓ:
| મુખ્ય પરિમાણ (Parameter) | રકમ / વિગત |
| કુલ રોકાણ (Principal Amount) | ₹૫,૦૦,૦૦૦ |
| વાર્ષિક વ્યાજદર (Annual Interest Rate) | ૭.૪૦% |
| વાર્ષિક કુલ વ્યાજ (Annual Interest) | ₹૩૭,૦૦૦ |
| માસિક આવક/વ્યાજ (Monthly Interest) | ₹૩,૦૮૩.૩૩ |
| ૫ વર્ષનું કુલ વ્યાજ (Total Interest over 5 Years) | ₹૧,૮૫,૦૦૦ |
| પાકતી મુદતે મળવાપાત્ર મુદ્દલ (Maturity Amount) | ₹૫,૦૦,૦૦૦ |
૫ વર્ષની મુદત અને મુદ્દલ પરત મળવાના નિયમો
પોસ્ટ ઓફિસ મંથલી ઇનકમ સ્કીમનો પાકતી મુદતનો સમયગાળો (Tenure) ૫ વર્ષ નો હોય છે. એકવાર તમે એકાઉન્ટ ખોલાવીને રકમ જમા કરાવો, એટલે તે જ તારીખથી દર મહિને તમારા ખાતામાં વ્યાજ આવવાનું શરૂ થઈ જાય છે.
૫ વર્ષ પૂરા થયા બાદ, તમે જમા કરાવેલી મૂળ રકમ (Principal Amount) તમને પૂરેપૂરી પાછી આપી દેવામાં આવે છે. ટૂંકમાં, આ ૫ વર્ષ દરમિયાન તમે દર મહિને મળતા વ્યાજથી તમારી દૈનિક જરૂરિયાતો પૂરી કરી શકો છો અને તમારી અસલ બચત પણ જેમના તેમ સુરક્ષિત રહે છે. આ જ કારણે નિવૃત્ત લોકો અને પોતાના નાણાં સુરક્ષિત રાખીને વ્યાજની આવક મેળવવા માંગતા રોકાણકારો માટે આ યોજના વરદાનરૂપ સાબિત થાય છે.
સિંગલ અને જોઈન્ટ એકાઉન્ટ: મહત્તમ રોકાણ અને કમાણીની ક્ષમતા
પોસ્ટ ઓફિસ એમઆઈએસમાં રોકાણ કરવા માટે બે પ્રકારના ખાતા ખોલાવી શકાય છે: સિંગલ એકાઉન્ટ (એક વ્યક્તિ માટે) અને જોઈન્ટ એકાઉન્ટ (બે કે ત્રણ વ્યક્તિઓ માટે). સરકાર દ્વારા બંને પ્રકારના ખાતા માટે રોકાણની મહત્તમ મર્યાદા (Maximum Limit) નક્કી કરવામાં આવી છે:
સિંગલ એકાઉન્ટ (Single Account): આમાં એક વ્યક્તિ વધુમાં વધુ ₹૯ લાખ સુધીનું રોકાણ કરી શકે છે.
જોઈન્ટ એકાઉન્ટ (Joint Account): આમાં મહત્તમ ₹૧૫ લાખ સુધીની રકમ જમા કરાવી શકાય છે.
આથી, જો તમે ₹૫ લાખનું રોકાણ કરવા માંગતા હોવ તો તમે સિંગલ કે જોઈન્ટ બંનેમાંથી કોઈ પણ પ્રકારનું ખાતું સરળતાથી પસંદ કરી શકો છો.
સિંગલ અને જોઈન્ટ એકાઉન્ટની મહત્તમ રોકાણ ક્ષમતાની સરખામણી:
| વિગત / કેટેગરી | સિંગલ એકાઉન્ટ (Single) | જોઈન્ટ એકાઉન્ટ (Joint) |
| મહત્તમ રોકાણ મર્યાદા | ₹૯,૦૦,૦૦૦ | ₹૧૫,૦૦,૦૦૦ |
| વાર્ષિક વ્યાજદર | ૭.૪૦% | ૭.૪૦% |
| કુલ વાર્ષિક વ્યાજ | ₹૬૬,૬૦૦ | ₹૧,૧૧,૦૦૦ |
| દર મહિને મળતી આવક | ₹૫,૫૫૦ | ₹૯,૨૫૦ |
| ૫ વર્ષમાં કુલ વ્યાજની કમાણી | ₹૩,૩૩,૦૦૦ | ₹૫,૫૫,૦૦૦ |
| પાકતી મુદતે પરત મળતી રકમ | ₹૯,૦૦,૦૦૦ | ₹૧૫,૦૦,૦૦૦ |
જો પતિ-પત્ની મળીને જોઈન્ટ એકાઉન્ટ ખોલાવે અને મહત્તમ ₹૧૫ લાખનું રોકાણ કરે, તો તેમને દર મહિને ઘરબેઠા ₹૯,૨૫૦ ની પાકી આવક મળી શકે છે, જે કોઈ પણ પરિવાર માટે એક મોટો નાણાકીય ટેકો બની રહે છે.
રોકાણ કરતા પહેલાં ધ્યાન રાખવા જેવા મહત્વના મુદ્દા
પોસ્ટ ઓફિસની આ યોજના ખૂબ જ સુરક્ષિત અને ફાયદાકારક હોવા છતાં, આમાં પૈસા રોકતા પહેલાં કેટલીક ટેકનિકલ અને નાણાકીય બાબતો ધ્યાનમાં રાખવી જરૂરી છે:
૧. ટેક્સ અને કરપાત્રતા (Tax Liability)
એમઆઈએસ (MIS) સ્કીમ હેઠળ દર મહિને મળતું વ્યાજ સંપૂર્ણપણે કરપાત્ર (Taxable) હોય છે. આ વ્યાજની આવક પર આવકવેરા કાયદાની કલમ 80C હેઠળ કોઈ કરમુક્તિ (Tax Exemption) મળતી નથી. તમારી કુલ વાર્ષિક આવક જે પણ ઇનકમ ટેક્સ સ્લેબમાં આવતી હશે તે મુજબ તમારે આ વ્યાજ પર ટેક્સ ચૂકવવો પડશે.
૨. સમયાંતર પહેલાં નાણા ઉપાડવાના નિયમો (Pre-mature Withdrawal)
જો તમને ૫ વર્ષની મુદત પૂરી થાય તે પહેલાં અચાનક પૈસાની જરૂર પડે અને તમે ખાતું બંધ કરવા માંગો, તો નિયમ મુજબ દંડ કે કપાત (Penalty) થાય છે:
૧ થી ૩ વર્ષની વચ્ચે: જો તમે ૧ વર્ષ પછી અને ૩ વર્ષ પહેલાં ખાતું બંધ કરો છો, તો તમારી મૂળ મુદ્દલ રકમમાંથી ૨% રકમ કાપીને બાકીના પૈસા પાછા આપવામાં આવે છે.
૩ થી ૫ વર્ષની વચ્ચે: જો તમે ૩ વર્ષ પછી અને ૫ વર્ષ પહેલાં પૈસા ઉપાડો છો, તો મૂળ રકમમાંથી ૧% ની કપાત કરવામાં આવે છે.
૧ વર્ષ પહેલાં: ખાતું ખોલાવ્યાના ૧ વર્ષ સુધી રકમ ઉપાડી શકાતી નથી.
આખરી તારણ: શું તમારે આ સ્કીમમાં રોકાણ કરવું જોઈએ?
જો તમારી પાસે બચતની અમુક રકમ પડી રહી છે અને તમે શેરબજારના જોખમોથી દૂર રહીને એકદમ સુરક્ષિત જગ્યાએ પૈસા રોકવા માંગો છો, તો પોસ્ટ ઓફિસ એમઆઈએસ તમારા માટે એક શ્રેષ્ઠ વિકલ્પ છે.
રોકાણ કરતા પહેલાં માત્ર એટલું નક્કી કરી લો કે તમારે દર મહિને કેટલા રૂપિયાની ઘરખર્ચ કે વ્યક્તિગત ખર્ચ માટે જરૂર છે અને શું તમે તમારા નાણાં આખા ૫ વર્ષ માટે રોકી રાખવા સક્ષમ છો કે નહીં. યોગ્ય આયોજન સાથે કરાયેલું આ રોકાણ તમને નાણાકીય સ્થિરતા અને શાંતિ બંને આપી શકે છે.