બેંક FD કરતાં પણ આકર્ષક સરકારી યોજના! દીકરીના નામે રોકાણ કરશો તો મળશે લાખો રૂપિયા
દરેક માતા-પિતાનું એવું સપનું હોય છે કે તેમની દીકરી ભણી-ગણીને આગળ વધે અને તેના લગ્ન કે ઉચ્ચ શિક્ષણ સમયે પૈસાની કોઈ તંગી ન પડે. મોંઘવારીના આજના જમાનામાં દીકરીના ભવિષ્ય માટે પહેલેથી જ આર્થિક આયોજન કરવું ખૂબ જ જરૂરી બની ગયું છે. આ જરૂરિયાતને ધ્યાનમાં રાખીને ભારત સરકાર દ્વારા ‘સુકન્યા સમૃદ્ધિ યોજના’ (Sukanya Samriddhi Yojana – SSY) શરૂ કરવામાં આવી છે. આ યોજના ખાસ કરીને દીકરીઓના ભવિષ્યને આર્થિક રીતે સુરક્ષિત બનાવવા માટે બનાવવામાં આવી છે. જો તમે પણ તમારી દીકરી માટે કોઈ સુરક્ષિત અને વધુ વળતર આપતી સરકારી યોજના શોધી રહ્યા છો, તો સુકન્યા સમૃદ્ધિ યોજના તમારા માટે સૌથી શ્રેષ્ઠ વિકલ્પ સાબિત થઈ શકે છે.

આ યોજનાની સૌથી મોટી અને ખાસ વાત એ છે કે તેમાં તમારે માત્ર 15 વર્ષ સુધી જ પૈસા જમા કરાવવાના હોય છે, જ્યારે તમારું ખાતું 21 વર્ષ પછી પાકે છે એટલે કે મેચ્યોર થાય છે. આનો સીધો અર્થ એ થયો કે 15 વર્ષ પછી તમારું રોકાણ બંધ થઈ જાય છે, તેમ છતાં બાકીના 6 વર્ષ સુધી તમારા ખાતામાં જમા રહેલી રકમ પર સરકાર તરફથી વ્યાજ મળતું રહે છે. નાની-નાની બચત દ્વારા લાંબા ગાળે એક મોટું ભંડોળ ઊભું કરવાની આ એક અદભૂત રીત છે.
વર્તમાન વ્યાજ દર અને રોકાણના નિયમો
હાલમાં ઓક્ટોબર-ડિસેમ્બર 2026 ના ત્રિમાસિક ગાળા માટે સુકન્યા સમૃદ્ધિ યોજના પર સરકાર દ્વારા 8.2% વાર્ષિક વ્યાજ આપવામાં આવી રહ્યું છે. અન્ય નાની બચત યોજનાઓ અને બેંક એફડી (FD) ની સરખામણીમાં આ વ્યાજ દર ઘણો આકર્ષક છે. આ યોજનામાં વ્યાજની ગણતરી વાર્ષિક ચક્રવૃદ્ધિ (Compounding) ધોરણે થાય છે, જેના કારણે લાંબા ગાળે તમારા પૈસા ખૂબ જ ઝડપથી વધે છે.
અહીં એક વાત ખાસ ધ્યાનમાં રાખવા જેવી છે કે સરકાર દર ત્રણ મહિને (ત્રિમાસિક ધોરણે) નાની બચત યોજનાઓના વ્યાજ દરોની સમીક્ષા કરે છે. તેથી, ભવિષ્યમાં જો વ્યાજ દરમાં કોઈ ફેરફાર થાય, તો પાકતી મુદતે મળનારી અંતિમ રકમમાં થોડો વધારો કે ઘટાડો થઈ શકે છે. પરંતુ જો આપણે વર્તમાન 8.2% ના વ્યાજ દરને આધાર માનીને ગણતરી કરીએ, તો દર વર્ષે 1 લાખ રૂપિયાનું રોકાણ તમને કરોડપતિ બનવાની નજીક લઈ જઈ શકે છે.
₹1 લાખના વાર્ષિક રોકાણનું સંપૂર્ણ કેલ્ક્યુલેશન
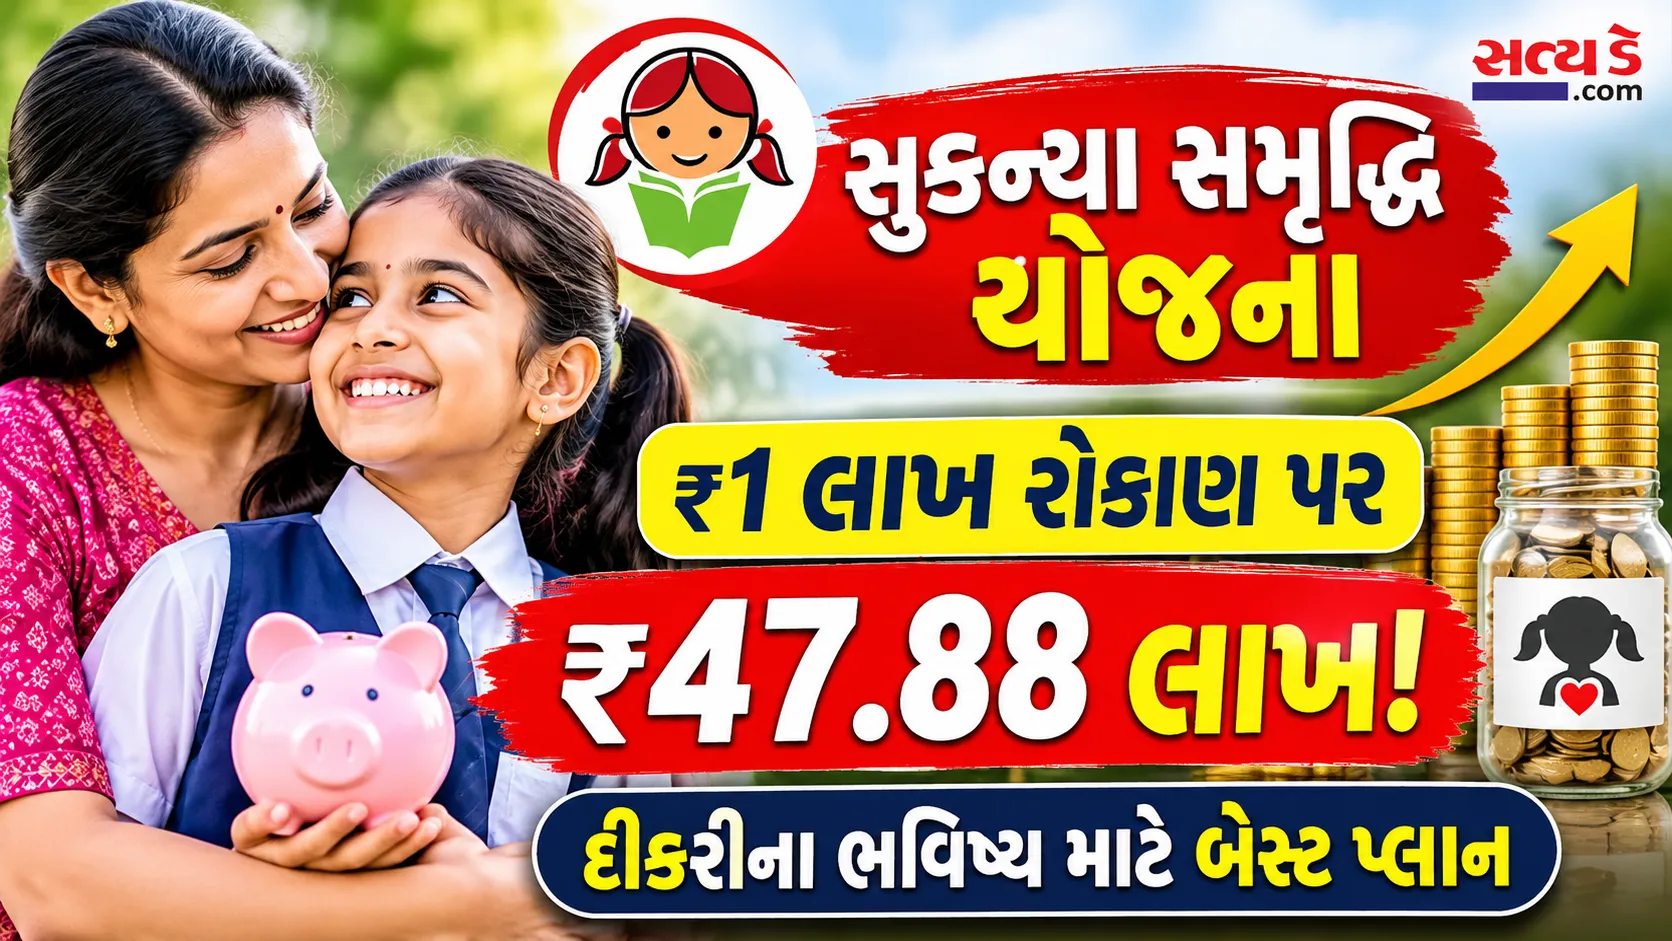
જો તમે તમારી દીકરીના નામે સુકન્યા સમૃદ્ધિ યોજનામાં ખાતું ખોલાવીને દર વર્ષે ₹1,00,000 જમા કરાવો છો, તો 21 વર્ષના અંતે તમારી પાસે અંદાજે ₹47,88,079 નું વિશાળ ફંડ તૈયાર થઈ શકે છે. આ ગણતરીના મુખ્ય આંકડાઓ નીચે મુજબ છે:
વાર્ષિક રોકાણ: ₹1,00,000
રોકાણનો સમયગાળો: 15 વર્ષ
તમારું કુલ રોકાણ: ₹15,00,000
અંદાજિત વ્યાજ દર: 8.2% વાર્ષિક
વ્યાજમાંથી થતી કુલ કમાણી: ₹32,88,079
21 વર્ષ બાદ મળતી કુલ રકમ (મેચ્યોરિટી): ₹47,88,079
આ ગણતરી એ ધારણા પર આધારિત છે કે તમે દર નાણાકીય વર્ષની શરૂઆતમાં (એટલે કે એપ્રિલ મહિનામાં) ₹1 લાખ જમા કરાવો છો અને સમગ્ર 21 વર્ષ દરમિયાન વ્યાજ દર 8.2% જળવાઈ રહે છે.
ચક્રવૃદ્ધિ વ્યાજનો જાદુ: કેવી રીતે વધે છે તમારા પૈસા?
ઘણા લોકોને એવું થતું હોય છે કે 15 લાખ રૂપિયા જમા કરાવવા પર 47.88 લાખ રૂપિયા કેવી રીતે બની શકે? આ પાછળ ચક્રવૃદ્ધિ વ્યાજ એટલે કે ‘વ્યાજ પર વ્યાજ’ નો સિદ્ધાંત કામ કરે છે. ચાલો તેને ખૂબ જ સરળ ભાષામાં સમજીએ:
જ્યારે તમે પહેલા વર્ષની શરૂઆતમાં ₹1,00,000 જમા કરાવો છો, ત્યારે તેના પર 8.2% લેખે વર્ષના અંતે ₹8,200 વ્યાજ મળે છે. આમ, પહેલા વર્ષના અંતે તમારા ખાતામાં કુલ ₹1,08,200 જમા થઈ જશે. હવે, બીજા વર્ષની શરૂઆતમાં તમે ફરીથી ₹1,00,000 જમા કરાવો છો. એટલે હવે તમારા ખાતામાં કુલ ₹2,08,200 થઈ જશે. બીજા વર્ષે તમને આ સમગ્ર ₹2,08,200 પર 8.2% વ્યાજ મળશે, જે અંદાજે ₹17,072 જેટલું થાય છે.
ત્રીજા વર્ષે તમે ફરી ₹1 લાખ જમા કરાવશો, એટલે મૂળ રકમ અને અગાઉનું વ્યાજ મળીને કુલ રકમ હજુ મોટી થશે અને તેના પર મળતું વ્યાજ પણ વધતું જશે. આ જ ક્રમ સતત 15 વર્ષ સુધી ચાલતો રહેશે. 15 વર્ષ પૂરા થતાં સુધીમાં તમે તમારા ખિસ્સામાંથી કુલ ₹15 લાખ જમા કરાવ્યા હશે, પરંતુ વ્યાજ ઉમેરાતા-ઉમેરાતા ખાતાની રકમ ઘણી મોટી થઈ ગઈ હશે.
ત્યારબાદ, 16મા વર્ષથી લઈને 21મા વર્ષ સુધી તમારે એક પણ રૂપિયો જમા કરાવવાનો નથી. છતાં, 15 વર્ષના અંતે જે મોટી રકમ ખાતામાં જમા થઈ છે, તેના પર સરકાર સતત 6 વર્ષ સુધી 8.2% ના દરે ચક્રવૃદ્ધિ વ્યાજ આપતી રહેશે. આ છેલ્લા 6 વર્ષમાં વ્યાજની રકમ સૌથી ઝડપથી વધે છે. પરિણામે, જ્યારે 21 વર્ષ પૂરા થશે, ત્યારે તમારા ખાતામાં અંદાજે ₹47,88,079 જમા થઈ ગયા હશે. એટલે કે તમે જે ₹15 લાખ રોક્યા હતા, તેના પર તમને ₹32.88 લાખથી પણ વધુનું ચોખ્ખું વ્યાજ મળશે.
ટેક્સમાં છૂટ અને અન્ય મહત્વના ફાયદા
સુકન્યા સમૃદ્ધિ યોજના માત્ર વધુ વ્યાજ આપતી સ્કીમ નથી, પરંતુ તે ટેક્સ બચાવવા માટે પણ ઉત્તમ છે. આ યોજના ‘EEE’ (Exempt-Exempt-Exempt) કેટેગરીમાં આવે છે. આનો અર્થ એ છે કે:
તમે જે રકમ દર વર્ષે જમા કરાવો છો, તેના પર આવકવેરા કાયદાની કલમ 80C હેઠળ ₹1.5 લાખ સુધીની ટેક્સ છૂટ મળે છે.
દર વર્ષે જમા થતા વ્યાજ પર કોઈ ટેક્સ લાગતો નથી.
21 વર્ષ પછી જ્યારે ખાતું મેચ્યોર થાય અને તમને ₹47.88 લાખની પૂરી રકમ મળે, ત્યારે તે પણ સંપૂર્ણપણે ટેક્સ-ફ્રી હોય છે.
વધુમાં, જો દીકરી 18 વર્ષની થઈ જાય અને તેના ઉચ્ચ શિક્ષણ માટે પૈસાની જરૂર પડે, તો તમે ખાતામાં જમા રકમના 50% સુધીના પૈસા ઉપાડી પણ શકો છો. દીકરીના જન્મથી લઈને તે 10 વર્ષની થાય ત્યાં સુધીમાં કોઈપણ પોસ્ટ ઓફિસ અથવા અધિકૃત બેંકમાં આ ખાતું ખોલાવી શકાય છે. ટૂંકમાં, જો તમે તમારી દીકરીના ભવિષ્યને લઈને ચિંતિત છો, તો આજથી જ આ યોજનામાં રોકાણ કરવાની શરૂઆત કરવી એ એક સમજદારીભર્યું પગલું સાબિત થશે.