સ્વિગીના શેરમાં મોટો કડાકો! ₹922 કરોડના નુકસાનથી રોકાણકારોમાં ચિંતા, બ્રોકરેજે ઘટાડ્યા ટાર્ગેટ પ્રાઇસ
ઓનલાઇન ફૂડ ડિલિવરી અને ક્વિક કોમર્સ ક્ષેત્રની જાણીતી કંપની સ્વિગીના રોકાણકારો માટે 23 ઑક્ટોબરનો દિવસ નિરાશાજનક રહ્યો. નાણાકીય વર્ષ 2026-27ના બીજા ત્રિમાસિક ગાળાનાં પરિણામો જાહેર થયા બાદ કંપનીના શેરમાં ભારે વેચવાલી જોવા મળી હતી. અહેવાલ મુજબ, શેરનો ભાવ ઇન્ટ્રાડે લગભગ 14 ટકા સુધી ઘટીને ₹180.20ના સ્તરે પહોંચ્યો હતો.
શેરમાં થયેલા આ ઘટાડા પાછળ કંપનીના નાણાકીય પરિણામો અને ખાસ કરીને ઇન્સ્ટામાર્ટના વ્યવસાયમાં વધી રહેલા નુકસાનને મુખ્ય કારણ માનવામાં આવે છે. કંપનીની આવકમાં વધારો થયો હોવા છતાં બજારને જે પ્રકારની વૃદ્ધિ અને નફાકારકતાની આશા હતી, તે પૂરી થઈ શકી નથી.
આવક વધી, પરંતુ નુકસાનનો પ્રશ્ન યથાવત્
સ્વિગીના સપ્ટેમ્બર ક્વાર્ટરના પરિણામો પર નજર કરીએ તો કંપનીની કામગીરીમાં કેટલીક સકારાત્મક બાબતો પણ જોવા મળી છે. કંપનીની કામગીરીમાંથી થતી આવક વાર્ષિક ધોરણે આશરે 36 ટકા વધીને ₹7,571 કરોડ થઈ છે. ગયા વર્ષના સમાન ત્રિમાસિક ગાળામાં આ આવક ₹5,561 કરોડ હતી.
બીજી તરફ, કંપનીને આ ત્રિમાસિક ગાળામાં ₹922 કરોડનું ચોખ્ખું નુકસાન થયું છે. ગયા વર્ષના સમાન ગાળામાં આ નુકસાન ₹1,092 કરોડ હતું. એટલે કે વાર્ષિક ધોરણે નુકસાનમાં ઘટાડો થયો છે, પરંતુ કંપની હજી પણ નફાકારક બની શકી નથી. ગયા ત્રિમાસિક ગાળામાં નોંધાયેલા ₹791 કરોડના નુકસાનની સરખામણીએ પણ તાજેતરનું નુકસાન વધારે છે.
આવક વધતી હોવા છતાં ખર્ચમાં વધારો અને ક્વિક કોમર્સના વ્યવસાયમાં નફો મેળવવાની મુશ્કેલી કંપની માટે મોટો પડકાર બની રહી છે.
ઇન્સ્ટામાર્ટ બન્યું ચિંતાનું મુખ્ય કારણ
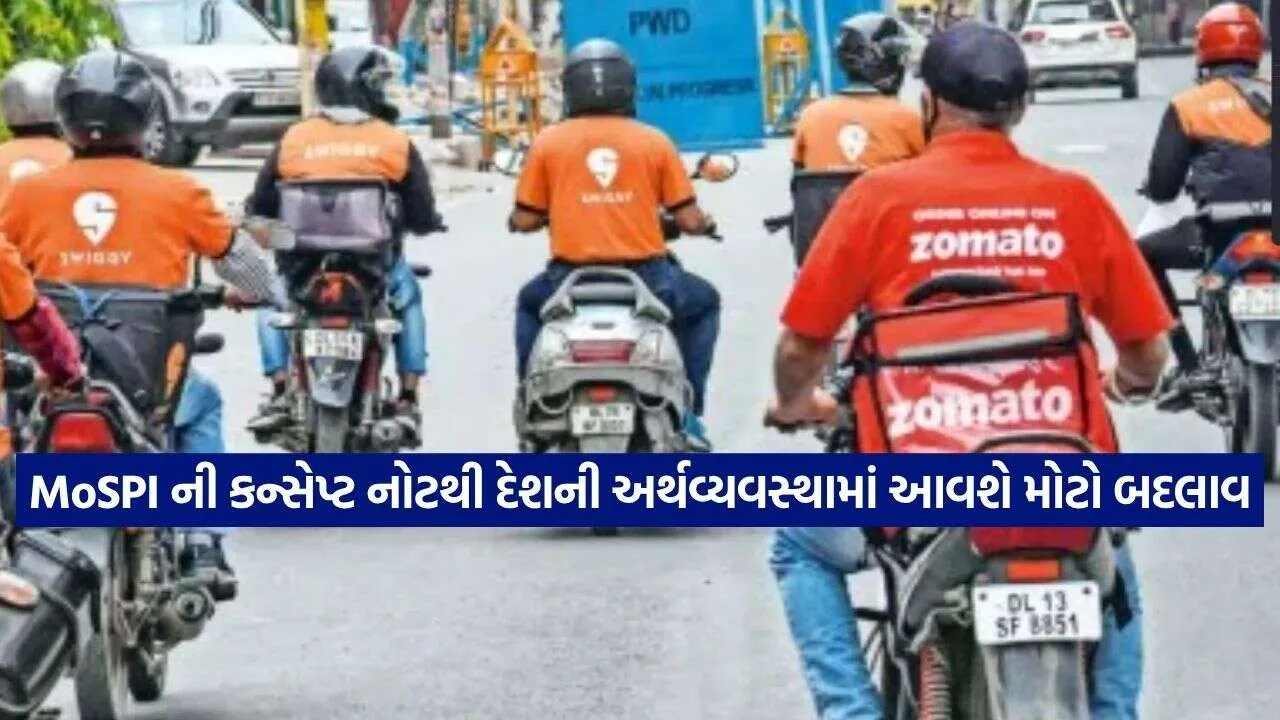
સ્વિગીની ક્વિક કોમર્સ સેવા ઇન્સ્ટામાર્ટ દ્વારા ગ્રાહકોને કરિયાણું અને રોજિંદી જરૂરિયાતની વસ્તુઓ ઝડપથી પહોંચાડવામાં આવે છે. આ ક્ષેત્રમાં ગ્રાહકોની માંગ વધતી હોવાથી કંપનીએ પોતાના વ્યવસાયનો વિસ્તાર કર્યો છે. જોકે, નવા સ્ટોર શરૂ કરવા, ડિલિવરી વ્યવસ્થા મજબૂત બનાવવા અને બજારમાં સ્પર્ધા કરવા પાછળ મોટો ખર્ચ થઈ રહ્યો છે.
પરિણામે, ઇન્સ્ટામાર્ટના વ્યવસાયમાં નુકસાનનો પ્રશ્ન ગંભીર બન્યો છે. કંપનીના ક્વિક કોમર્સ વિભાગમાં એડજસ્ટેડ EBITDA નુકસાન આશરે ₹895 કરોડ નોંધાયું હોવાનું રિપોર્ટમાં જણાવાયું છે. EBITDA એટલે વ્યાજ, કર, ઘસારા અને અમોર્ટાઇઝેશન પહેલાંની કમાણી. આ આંકડો વ્યવસાયની કામગીરીમાંથી થતી કમાણી કે નુકસાન સમજવામાં મદદ કરે છે.
ઝડપી ડિલિવરીના ક્ષેત્રમાં સ્પર્ધા વધી રહી છે. આવી સ્થિતિમાં ગ્રાહકોને આકર્ષવા માટે કંપનીઓએ પોતાની સેવા અને ડિલિવરી નેટવર્કમાં સતત રોકાણ કરવું પડે છે. પરંતુ આ રોકાણમાંથી સમયસર નફો ન મળે તો કંપનીના નાણાકીય પરિણામો પર દબાણ વધે છે.
ફૂડ ડિલિવરીની વૃદ્ધિ પણ અપેક્ષા કરતાં ઓછી
સ્વિગીના પરંપરાગત ફૂડ ડિલિવરી વ્યવસાયમાં પણ બજારની અપેક્ષા પ્રમાણે વૃદ્ધિ જોવા મળી નથી. કંપનીના આ વિભાગની વૃદ્ધિ 17.2 ટકા રહી હતી, જ્યારે બજારના વિશ્લેષકો આશરે 19 ટકા વૃદ્ધિની અપેક્ષા રાખી રહ્યા હતા.
ફૂડ ડિલિવરી વ્યવસાય કંપની માટે આવકનો મહત્ત્વપૂર્ણ આધાર છે. તેથી આ ક્ષેત્રમાં વૃદ્ધિ જાળવી રાખવી અને નફાકારકતા વધારવી કંપની માટે જરૂરી છે. એક તરફ ફૂડ ડિલિવરીની વૃદ્ધિ અપેક્ષા કરતાં ઓછી છે, તો બીજી તરફ ઇન્સ્ટામાર્ટમાં નુકસાન વધી રહ્યું છે. આ બંને પરિબળોએ રોકાણકારોની ચિંતા વધારી છે.
બ્રોકરેજ હાઉસે ઘટાડ્યા શેરના ટાર્ગેટ
નબળા પરિણામો બાદ વિવિધ બ્રોકરેજ હાઉસે સ્વિગીના શેર માટેના ટાર્ગેટ પ્રાઇસમાં ઘટાડો કર્યો છે. HSBCએ શેર પર ‘હોલ્ડ’ રેટિંગ જાળવી રાખીને ટાર્ગેટ પ્રાઇસ ₹315થી ઘટાડીને ₹240 કર્યો છે.
Jefferiesએ ‘બાય’ રેટિંગ જાળવી રાખ્યું છે, પરંતુ ટાર્ગેટ ₹435થી ઘટાડીને ₹330 કર્યો છે. Citiએ પણ ‘બાય’ રેટિંગ સાથે પોતાનો ટાર્ગેટ ₹390થી ઘટાડીને ₹330 કર્યો છે. બીજી તરફ, BofAએ ‘ન્યુટ્રલ’ રેટિંગ આપીને ટાર્ગેટ ₹275થી ઘટાડીને ₹245 કર્યો છે.
આ ટાર્ગેટ પ્રાઇસ વિશ્લેષકોના અંદાજ છે, ભવિષ્યમાં શેર આ ભાવે પહોંચશે તેની ખાતરી નથી. કંપનીની કામગીરી અને બજારની સ્થિતિ પ્રમાણે આ અંદાજ બદલાઈ શકે છે.
હવે રોકાણકારોની નજર આગળનાં પરિણામો પર
સ્વિગી માટે હવે સૌથી મોટો પડકાર આવકની વૃદ્ધિ જાળવી રાખવાની સાથે ખર્ચ અને નુકસાનને નિયંત્રિત કરવાનો છે. ખાસ કરીને ઇન્સ્ટામાર્ટ ક્યારે સ્થિર નફાકારકતા તરફ આગળ વધે છે, તે બાબત રોકાણકારો માટે મહત્ત્વપૂર્ણ રહેશે.
કંપનીના શેરમાં ઘટાડો થયો છે એટલે તેમાં તરત જ ખરીદી કરવી યોગ્ય છે એવું માનવું નહીં. રોકાણકારોએ કંપનીનાં નાણાકીય પરિણામો, સ્પર્ધાત્મક સ્થિતિ અને પોતાના જોખમ સહન કરવાની ક્ષમતાને ધ્યાનમાં રાખીને નિર્ણય લેવો જોઈએ.