UPI AutoPayથી SIP, Insurance કે Bill ભરો છો? 15 ઓક્ટોબરથી બદલાતા નિયમો તમારા માટે કેટલા મહત્વના?
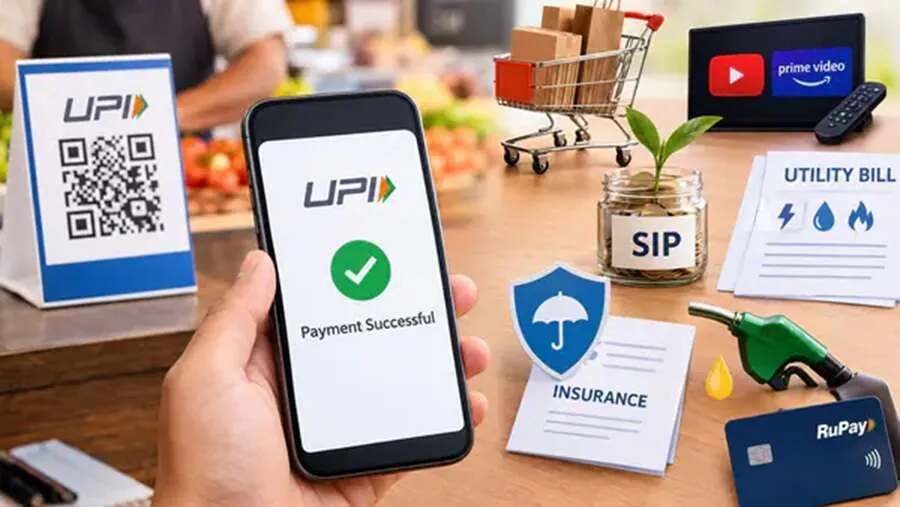
ડિજિટલ પેમેન્ટ હવે આપણા રોજિંદા જીવનનો એક સામાન્ય ભાગ બની ગયું છે. ચા-નાસ્તાની નાની ચુકવણીથી લઈને લાખો રૂપિયાની ખરીદી સુધી, લોકો UPIનો ઉપયોગ કરી રહ્યા છે. ખાસ કરીને Mutual Fund SIP, Insurance Premium, વીજળીનું બિલ, મોબાઇલ બિલ અને OTT Subscription જેવી નિયમિત ચુકવણી માટે UPI AutoPayની સુવિધા પણ ઝડપથી લોકપ્રિય બની છે.
આવી સ્થિતિમાં UPIના નવા MDR નિયમોને લઈને ઘણા લોકોમાં ચર્ચા શરૂ થઈ છે. સવાલ એ છે કે શું હવે UPIથી પૈસા ચૂકવવા પર ગ્રાહકના ખાતામાંથી વધારાના પૈસા કપાશે? શું SIP પર ચાર્જ લાગશે? શું Netflix કે વીજળીના બિલ માટે પણ વધારાની રકમ ચૂકવવી પડશે?
સૌથી પહેલાં એક વાત સ્પષ્ટ સમજી લેવી જરૂરી છે. દરેક UPI પેમેન્ટ પર કોઈ નવો ચાર્જ લાગવાનો નથી. નવા ફ્રેમવર્કમાં મુખ્ય ફેરફાર ચોક્કસ પ્રકારના Person-to-Merchant (P2M) ટ્રાન્ઝેક્શન માટેના Merchant Discount Rate એટલે કે MDR સાથે સંબંધિત છે. Person-to-Person એટલે કે એક વ્યક્તિથી બીજી વ્યક્તિને કરવામાં આવતા UPI પેમેન્ટ પર આ નિયમની અસર નથી.
15 ઓક્ટોબરથી શું બદલાશે?
નવા UPI ફ્રેમવર્કમાં ₹2,000 સુધીના સામાન્ય P2M પેમેન્ટ પર MDR શૂન્ય રહેશે. જ્યારે ₹2,000થી વધુના ચોક્કસ મર્ચન્ટ ટ્રાન્ઝેક્શન પર 0.4% MDR લાગુ થશે.
જો ટ્રાન્ઝેક્શનની રકમ ₹75,000 કે તેનાથી વધુ હોય, તો MDRની મહત્તમ મર્યાદા ₹300 પ્રતિ ટ્રાન્ઝેક્શન રાખવામાં આવી છે. એટલે કે મોટી રકમના પેમેન્ટમાં પણ MDR અનંત રીતે વધતો નહીં જાય.
પરંતુ અહીં સૌથી મહત્વની બાબત એ છે કે MDRનો અર્થ એવો નથી કે ગ્રાહકે દરેક વખતે પોતાના બેંક ખાતામાંથી અલગથી 0.4% ફી ચૂકવવી પડશે.
MDR પેમેન્ટ ઇકોસિસ્ટમમાં મર્ચન્ટ સંબંધિત ચાર્જ છે. તે બેન્ક, પેમેન્ટ સર્વિસ પ્રોવાઇડર અને UPI એપ જેવા સિસ્ટમમાં સામેલ ભાગીદારો વચ્ચે વહેંચાય છે. કેન્દ્ર સરકારે પણ સ્પષ્ટ કર્યું છે કે MDR સરકાર અથવા NPCI દ્વારા વસૂલાતો ટેક્સ કે સીધો ગ્રાહક ચાર્જ નથી.
સામાન્ય UPI યુઝરે સૌથી પહેલાં શું સમજવું?
નવા નિયમને સમજવા માટે માત્ર તમે કેટલી રકમ ચૂકવો છો તે જોવું પૂરતું નથી. તેના બદલે ત્રણ બાબતો જોવી જરૂરી છે:
પેમેન્ટ P2P છે કે P2M?
પેમેન્ટ એક વખતનું છે કે AutoPay/Mandate દ્વારા થાય છે?
મર્ચન્ટ અથવા પેમેન્ટ કઈ કેટેગરીમાં આવે છે?
આ તફાવતને કારણે એક જ રકમના બે પેમેન્ટ પર નિયમ અલગ હોઈ શકે છે.
ઉદાહરણ તરીકે, તમે મિત્રને ₹20,000 UPIથી મોકલો છો તો તે P2P ટ્રાન્ઝેક્શન છે અને તેના પર MDR લાગવાનો પ્રશ્ન નથી. બીજી તરફ, તમે કોઈ મર્ચન્ટને ₹20,000 ચૂકવો છો તો તે P2M કેટેગરીમાં આવી શકે છે અને પેમેન્ટની ચોક્કસ કેટેગરી પ્રમાણે MDRના નિયમો લાગુ થઈ શકે છે.
SIP કરનારા રોકાણકારો માટે શું બદલાશે?
Mutual Fund SIP માટે UPI AutoPayનો ઉપયોગ કરનારા લોકો માટે આ સૌથી મહત્વનો મુદ્દો છે.
UPI AutoPay દ્વારા તમે એક વખત મંડેટ સેટ કરો છો. ત્યારબાદ નક્કી કરેલી તારીખે મંજૂર રકમ તમારા બેંક ખાતામાંથી આપમેળે ડેબિટ થાય છે. NPCIની UPI AutoPay વ્યવસ્થા મ્યુચ્યુઅલ ફંડ સહિત મોબાઇલ બિલ, વીજળીનું બિલ, ઈન્શ્યોરન્સ અને અન્ય રિકરિંગ પેમેન્ટ માટે ઉપયોગ કરી શકાય છે.
નવા MDR ફ્રેમવર્કમાં Capital Market Transactions, જેમાં Mutual Funds, Securities, Stockbrokers અને Dealers સાથે સંબંધિત પેમેન્ટ સામેલ છે, તેના માટે 0.02% MDR અને પ્રતિ ટ્રાન્ઝેક્શન ₹300ની મહત્તમ મર્યાદા નક્કી કરવામાં આવી છે.
અહીં ગ્રાહક માટે મહત્વની વાત એ છે કે આ MDRને સીધી ‘UPI ફી’ તરીકે સમજવી જોઈએ નહીં. તે પેમેન્ટ ઇકોસિસ્ટમમાં લાગતો મર્ચન્ટ-સાઇડ ચાર્જ છે.
એટલે જો તમે દર મહિને ₹5,000 અથવા ₹10,000ની SIP UPI AutoPayથી ચલાવો છો, તો માત્ર નવા MDRના નામે તમારા બેંક ખાતામાંથી 0.02% જેટલી અલગ રકમ આપમેળે કપાઈ જશે એવું માનવું યોગ્ય નથી.
One-Time Mutual Fund Payment અને SIPમાં તફાવત
અહીં એક બીજો તફાવત પણ સમજવો જરૂરી છે.
ધારો કે તમે દર મહિને ₹10,000ની SIP UPI AutoPayથી કરો છો. બીજી તરફ, કોઈ વ્યક્તિ Mutual Fundમાં એક વખત ₹5 લાખનું રોકાણ UPI મારફતે કરે છે.
બંને પેમેન્ટનો હેતુ રોકાણ છે, પરંતુ ટ્રાન્ઝેક્શનની રચના અલગ હોઈ શકે છે. નવા ફ્રેમવર્કમાં Capital Market સંબંધિત પેમેન્ટ માટે અલગ MDR દર રાખવામાં આવ્યો છે. તેથી માત્ર ‘UPIથી Mutual Fund ભર્યું’ એટલું જાણવાથી ચાર્જ નક્કી કરી શકાય નહીં.
તમારે પેમેન્ટ કઈ કેટેગરીમાં પ્રોસેસ થઈ રહ્યું છે તે મહત્વનું છે.
Insurance Premium પર શું અસર પડશે?
Insurance Premium ભરનારા લોકો માટે પણ અલગ નિયમ રાખવામાં આવ્યો છે.
સત્તાવાર માહિતી પ્રમાણે ₹2,000થી વધુના પેમેન્ટ માટે Insurance સહિત કેટલાક જરૂરી અને ઓછા માર્જિનવાળા ક્ષેત્રોમાં ₹5નો ફ્લેટ MDR રાખવામાં આવ્યો છે. આ કેટેગરીમાં રેલવે, ટેલિકોમ, ઈન્શ્યોરન્સ, ફ્યુઅલ અને કૃષિ ઇનપુટ જેવા ક્ષેત્રોનો સમાવેશ થાય છે.
આનો અર્થ એવો નથી કે તમે ₹50,000નો Insurance Premium UPIથી ચૂકવશો તો તમારા ખાતામાંથી સીધા ₹200 કપાઈ જશે.
ઉદાહરણ તરીકે, 0.4% પ્રમાણે ₹50,000 પર ₹200 થાય, પરંતુ Insurance જેવી નિર્ધારિત કેટેગરી માટે અલગ ફ્લેટ MDR વ્યવસ્થા છે. એટલે આ પ્રકારના પેમેન્ટ માટે નિયમને સામાન્ય 0.4% MDR સાથે સરખાવીને જોવો યોગ્ય નથી.
વીજળી, મોબાઇલ અને OTT બિલનું શું?
હવે સૌથી સામાન્ય સવાલ—Netflix, મોબાઇલ રિચાર્જ, વીજળીનું બિલ કે અન્ય રિકરિંગ પેમેન્ટનું શું?
જો તમે આવા પેમેન્ટ માટે UPI AutoPay અથવા UPI Mandateનો ઉપયોગ કરો છો, તો તેને સામાન્ય રીતે એક વખતના QR/UPI પેમેન્ટ જેવી રીતે જોવું યોગ્ય નથી.
UPI AutoPay ખાસ કરીને recurring payments માટે બનાવવામાં આવ્યું છે. NPCIની માહિતી મુજબ તેનો ઉપયોગ મોબાઇલ બિલ, વીજળી બિલ, EMI, OTT Subscription, Insurance અને Mutual Fund જેવા પેમેન્ટમાં થઈ શકે છે.
એટલે માત્ર પેમેન્ટ ₹2,000થી વધુ છે એટલા માટે ગ્રાહકના ખાતામાંથી આપમેળે 0.4% UPI ચાર્જ કપાશે એવું માનવું યોગ્ય નથી.
જો કોઈ સર્વિસ પ્રોવાઇડર પોતાની ફી અથવા અન્ય ચાર્જ વસૂલ કરે છે, તો તે અલગ બાબત હોઈ શકે છે. UPI MDR અને કંપનીની પોતાની સર્વિસ ફીને એક જ વસ્તુ માનવી નહીં.
₹2,000ની મર્યાદા કેમ મહત્વની છે?
નવા નિયમોમાં ₹2,000ની મર્યાદા સૌથી મહત્વના આંકડાઓમાંથી એક છે.
₹2,000 સુધીના P2M પેમેન્ટ પર MDR શૂન્ય રાખવામાં આવ્યો છે. એટલે સામાન્ય રીતે નાની દુકાન, રેસ્ટોરન્ટ, શોપિંગ વગેરેમાં ₹2,000 સુધીના મર્ચન્ટ પેમેન્ટ માટે નવા MDRની અસર નહીં પડે.
કેન્દ્ર સરકારના જણાવ્યા મુજબ આશરે 96% P2M UPI ટ્રાન્ઝેક્શન નવા MDRથી અસરગ્રસ્ત નહીં થાય. P2P ટ્રાન્ઝેક્શન તો રકમ કેટલી પણ હોય, MDRના આ માળખાથી બહાર રહેશે.
આનો સીધો અર્થ એ છે કે સામાન્ય UPI યુઝર દ્વારા કરવામાં આવતા મોટા ભાગના દૈનિક પેમેન્ટમાં કોઈ નવી સીધી UPI ફી આવતી નથી.
₹75,000થી ઉપર પેમેન્ટ હોય તો શું?
મોટા પેમેન્ટ માટે MDRની મહત્તમ મર્યાદા પણ નક્કી કરવામાં આવી છે.
₹75,000 કે તેથી વધુના પાત્ર P2M ટ્રાન્ઝેક્શન પર 0.4% પ્રમાણે ગણતરી કરવામાં આવે તો રકમ ₹300થી ઉપર જઈ શકે છે. પરંતુ નવા ફ્રેમવર્કમાં MDR પ્રતિ ટ્રાન્ઝેક્શન ₹300 સુધી મર્યાદિત છે.
આથી મોટી રકમના વેપારી પેમેન્ટ માટે મર્ચન્ટ-સાઇડ ખર્ચને એક ચોક્કસ મર્યાદા મળે છે.
પરંતુ ફરીથી યાદ રાખવું જરૂરી છે કે આ ₹300 ગ્રાહકની UPI ટ્રાન્ઝેક્શન ફી તરીકે સમજવાના નથી.
શું UPI હવે મોંઘું થઈ જશે?
આ સવાલનો જવાબ સીધો ‘હા’ કે ‘ના’માં આપવો યોગ્ય નથી.
UPIનું આખું પેમેન્ટ માળખું બદલાઈ રહ્યું નથી. સામાન્ય વ્યક્તિ-થી-વ્યક્તિ ટ્રાન્સફર મફત રહેશે. ₹2,000 સુધીના મર્ચન્ટ પેમેન્ટ પણ MDRથી મુક્ત રહેશે. નાના વેપારીઓ માટે પણ શૂન્ય MDRની જોગવાઈ ચાલુ રહેશે.
ફેરફાર મુખ્યત્વે ચોક્કસ મોટા P2M પેમેન્ટ અને કેટલીક વિશિષ્ટ કેટેગરીના ટ્રાન્ઝેક્શનના પેમેન્ટ ઇકોસિસ્ટમ ખર્ચ સાથે સંબંધિત છે.
તેથી ‘15 ઓક્ટોબરથી દરેક UPI પેમેન્ટ પર ચાર્જ લાગશે’ એવી વાત સાચી નથી.
AutoPay યુઝર્સે શું કરવું?
જો તમારી SIP, Insurance, OTT Subscription અથવા બિલ UPI AutoPayથી સક્રિય છે, તો સૌથી પહેલાં તમારા UPI એપમાં જઈને Active Mandates/AutoPay વિભાગ ચેક કરી શકો છો.
NPCIના વિસ્તૃત UPI AutoPay ફ્રેમવર્કમાં યુઝર્સને પોતાના સક્રિય મંડેટ જોવા, મેનેજ કરવા અને કેટલીક સ્થિતિમાં એક UPI એપમાંથી બીજી એપમાં પોર્ટ કરવાની સુવિધા આપવામાં આવી છે.
તમે કયા પેમેન્ટ માટે મંડેટ આપ્યું છે, કેટલી રકમ મંજૂર છે અને કઈ તારીખે ડેબિટ થવાની છે—આ માહિતી તપાસવી સારી ટેવ છે.
જો કોઈ પેમેન્ટની રકમ બદલાઈ હોય અથવા તમે કોઈ Subscription ચાલુ રાખવા માંગતા ન હો, તો મંડેટની વિગતો ચેક કરીને જરૂરી ફેરફાર કરવો વધુ સુરક્ષિત છે.
સામાન્ય UPI યુઝર માટે આખી વાતનો સરળ અર્થ
નવા નિયમને એકદમ સરળ ભાષામાં સમજીએ તો વાત આટલી છે:
મિત્રને ₹20,000 મોકલો છો? UPI મફત રહેશે.
દુકાનદારને ₹1,500 ચૂકવો છો? ₹2,000 સુધીના સામાન્ય P2M પેમેન્ટ પર MDR નહીં લાગે.
મોટું મર્ચન્ટ પેમેન્ટ કરો છો? પાત્ર P2M ટ્રાન્ઝેક્શન પર 0.4% MDR લાગુ થઈ શકે છે, પરંતુ ₹75,000 કે તેથી વધુ માટે મહત્તમ ₹300ની મર્યાદા છે.
Mutual Fund/Securities સંબંધિત પેમેન્ટ છે? તેના માટે 0.02% MDR અને ₹300ની મહત્તમ મર્યાદા નક્કી કરવામાં આવી છે.
Insurance જેવા નિર્ધારિત ક્ષેત્રમાં ₹2,000થી વધુનું પેમેન્ટ છે? ₹5નો ફ્લેટ MDR નિયમ લાગુ પડે છે.
અને સૌથી મહત્વની વાત—MDRને સીધી ગ્રાહક પાસેથી વસૂલાતી નવી UPI ટ્રાન્ઝેક્શન ફી તરીકે સમજવી નહીં. સત્તાવાર સ્પષ્ટતા મુજબ MDR પેમેન્ટ ઇકોસિસ્ટમમાં ભાગ લેનારા પક્ષો વચ્ચે વહેંચાતો ચાર્જ છે.
તો તમારા ખિસ્સા પર ખરેખર કેટલી અસર પડશે?
જો તમે માત્ર સામાન્ય UPI ટ્રાન્સફર કરો છો અથવા ₹2,000 સુધીના સામાન્ય મર્ચન્ટ પેમેન્ટ કરો છો, તો નવા MDR ફ્રેમવર્કથી સીધી અસર થવાની શક્યતા નથી.
જો તમે Mutual Fund SIP, Insurance Premium અથવા OTT જેવા recurring payments માટે UPI AutoPayનો ઉપયોગ કરો છો, તો પણ માત્ર નવા MDRના કારણે તમારા ખાતામાંથી આપમેળે કોઈ નવી ‘UPI ફી’ કપાશે એવું માનવું યોગ્ય નથી.
હા, મોટા વેપારી પેમેન્ટ અને ચોક્કસ કેટેગરીના ટ્રાન્ઝેક્શન માટે મર્ચન્ટ સ્તરે MDRનું માળખું બદલાયું છે. તેથી ભવિષ્યમાં કોઈ વેપારી અથવા સર્વિસ પ્રોવાઇડર ગ્રાહક પાસેથી અલગ ફી લે છે કે નહીં, તે તેની પોતાની ફી પોલિસી અને લાગુ નિયમો પર આધારિત રહેશે.
આખરે UPI યુઝર્સ માટે સૌથી મહત્વની વાત એ છે કે માત્ર પેમેન્ટની રકમ જોઈને નિર્ણય ન લો. પેમેન્ટ કઈ કેટેગરીમાં આવે છે અને તે One-Time છે કે AutoPay/Mandate છે, તે તપાસવું વધુ મહત્વનું છે. નવા નિયમોની સાચી અસર સમજવા માટે આ તફાવત યાદ રાખવો સૌથી જરૂરી છે.