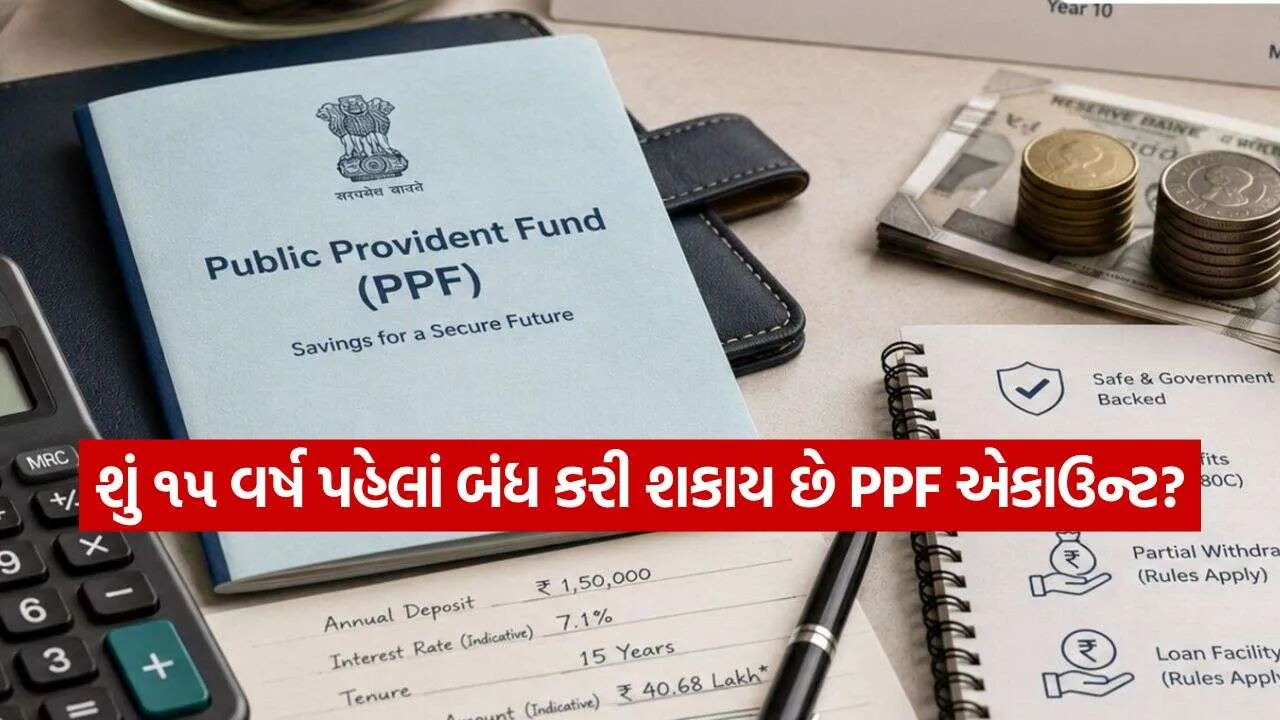
શું ૧૫ વર્ષ પહેલાં બંધ કરી શકાય છે PPF એકાઉન્ટ? શિક્ષણ, બીમારી અને NRI સ્થિતિ અંગેના વિશેષ નિયમો
આજકાલ સુરક્ષિત અને લાંબા ગાળાના રોકાણ માટે પબ્લિક પ્રોવિડન્ટ ફંડ એટલે કે પીપીએફ (PPF) ને દેશના સામાન્ય નાગરિકો માટે એક અત્યંત લોકપ્રિય અને ભરોસાપાત્ર વિકલ્પ માનવામાં આવે છે. PPF ખાતાની મૂળ મેચ્યોરિટી અવધિ ૧૫ વર્ષની હોય છે. સામાન્ય રીતે લોકોમાં એવી ગેરસમજ પ્રવર્તે છે કે ખાતું ખોલાવ્યા બાદ ૧૫ વર્ષ સુધી એક પણ રૂપિયો ઉપાડી શકાતો નથી અને નાણાં સંપૂર્ણપણે બ્લોક થઈ જાય છે. પરંતુ આ માન્યતા સંપૂર્ણપણે સાચી નથી. કેન્દ્ર સરકારના નિયમો અનુસાર, ઇમરજન્સી કે નાણાકીય જરૂરિયાતના સમયે અમુક ચોક્કસ શરતો સાથે ૧૫ વર્ષ પહેલાં પણ આંશિક રકમ ઉપાડી શકાય છે.
આંશિક ઉપાડની સુવિધા ક્યારથી શરૂ થાય છે?
PPF ખાતામાંથી આંશિક રકમ (Partial Withdrawal) ઉપાડવાની સુવિધા ખાતું ખોલાવ્યાના ૭મા નાણાકીય વર્ષથી ઉપલબ્ધ થાય છે. સરળ શબ્દોમાં કહીએ તો, જે નાણાકીય વર્ષમાં ખાતું ખોલવામાં આવ્યું હોય તે પછીના પાંચ નાણાકીય વર્ષ પૂરા થાય એટલે ખાતાધારક પૈસા ઉપાડવા માટે પાત્ર બને છે.
ઉદાહરણ તરીકે, જો તમે નાણાકીય વર્ષ ૨૦૨૦-૨૧ માં PPF એકાઉન્ટ ખોલાવ્યું હોય, તો પાંચ વર્ષ પૂર્ણ થયા બાદ વર્ષ ૨૦૨૬-૨૭ થી તમે જરૂરિયાત મુજબ આંશિક ઉપાડ કરી શકો છો. આ સુવિધાનો લાભ એક નાણાકીય વર્ષમાં માત્ર એક જ વખત લઈ શકાય છે.
ઉપાડની મર્યાદા અને ગણતરીનો અનોખો નિયમ
PPF માંથી ગમે તેટલી રકમ ઉપાડી શકાતી નથી, પરંતુ તેના માટે એક કાયદાકીય મર્યાદા નક્કી કરવામાં આવી છે. આ માટે બે સમયગાળાના બેલેન્સની સરખામણી કરવામાં આવે છે:
૧. અગાઉના નાણાકીય વર્ષના અંતે ખાતામાં જમા રહેલું બેલેન્સ.
૨. જે વર્ષે ઉપાડ કરવો હોય તેનાથી ચાર વર્ષ પહેલાંના નાણાકીય વર્ષના અંતે રહેલું બેલેન્સ.
આ બંનેમાંથી જે રકમ ઓછી હોય તેના ૫૦ ટકા સુધીની રકમ તમે ઉપાડી શકો છો. ઉદાહરણ તરીકે, જો તમારા ખાતામાં ગયા વર્ષના અંતે ₹૮ લાખ અને ચાર વર્ષ પહેલાં ₹૬ લાખ હતા, તો ઓછી રકમ એટલે કે ₹૬ લાખના ૫૦ ટકા લેખે મહત્તમ ₹૩ લાખ સુધીનો ઉપાડ શક્ય બનશે.
૧૫ વર્ષ પહેલાં ખાતું સંપૂર્ણ બંધ કરવાના ખાસ નિયમો
સામાન્ય સંજોગોમાં PPF ખાતું ૧૫ વર્ષ પહેલાં બંધ કરવાની મંજૂરી મળતી નથી. પરંતુ અમુક ગંભીર અને અસાધારણ પરિસ્થિતિઓમાં ખાતું ખોલ્યાના ૫ વર્ષ પૂરા થયા બાદ તેને ‘પ્રી-મેચ્યોર ક્લોઝર’ હેઠળ સંપૂર્ણ બંધ કરી શકાય છે:
ગંભીર બીમારીઓ: ખાતાધારક, તેમના પતિ/પત્ની અથવા આશ્રિત બાળકોને કોઈ પ્રાણઘાતક બીમારી થાય અને તેની સારવાર માટે નાણાંની જરૂર પડે.
ઉચ્ચ શિક્ષણ: ખાતાધારક કે તેમના બાળકોના ઉચ્ચ અભ્યાસ માટે ફી ભરવાની થાય.
NRI સ્થિતિ: જો ખાતાધારક ભારતીય નાગરિકમાંથી નોન-રેસિડેન્ટ ઇન્ડિયન (NRI) બને.
નોંધનીય છે કે સમય પહેલાં ખાતું સંપૂર્ણ બંધ કરવાના કિસ્સામાં ખાતાની શરૂઆતથી જ વ્યાજ દરમાં ૧ ટકાનો કાપ (Penalty) મુકવામાં આવે છે. આ ઉપરાંત, જો કોઈ ખાતાધારકનું અકાળે અવસાન થાય, તો ૧૫ વર્ષ રાહ જોયા વિના જમા રકમ વ્યાજ સાથે તેમના વારસદાર કે નોમિનીને સોંપી દેવાય છે.

૧૫ વર્ષની મેચ્યોરિટી પછીના વિકલ્પો
૧૫ વર્ષની મુદત પૂરી થયા પછી ખાતાધારક તમામ પૈસા ઉપાડી શકે છે. પરંતુ જો પૈસાની જરૂર ન હોય તો ખાતાને પાંચ-પાંચ વર્ષના બ્લોકમાં આગળ લંબાવી શકાય છે. તેમાં નવા રોકાણ સાથે અથવા નવું રોકાણ કર્યા વિના પણ વ્યાજનો લાભ મેળવવાનું ચાલુ રાખી શકાય છે.
PPF એ દૈનિક ખર્ચ માટેનું સામાન્ય સેવિંગ્સ એકાઉન્ટ નથી પરંતુ નિવૃત્તિ અને ભવિષ્યની નાણાકીય સુરક્ષા માટેનું શ્રેષ્ઠ માધ્યમ છે. તેથી નિયમોની સાચી જાણકારી રાખીને જ તેમાં રોકાણ કે ઉપાડ અંગેનો યોગ્ય નિર્ણય લેવો જોઈએ.