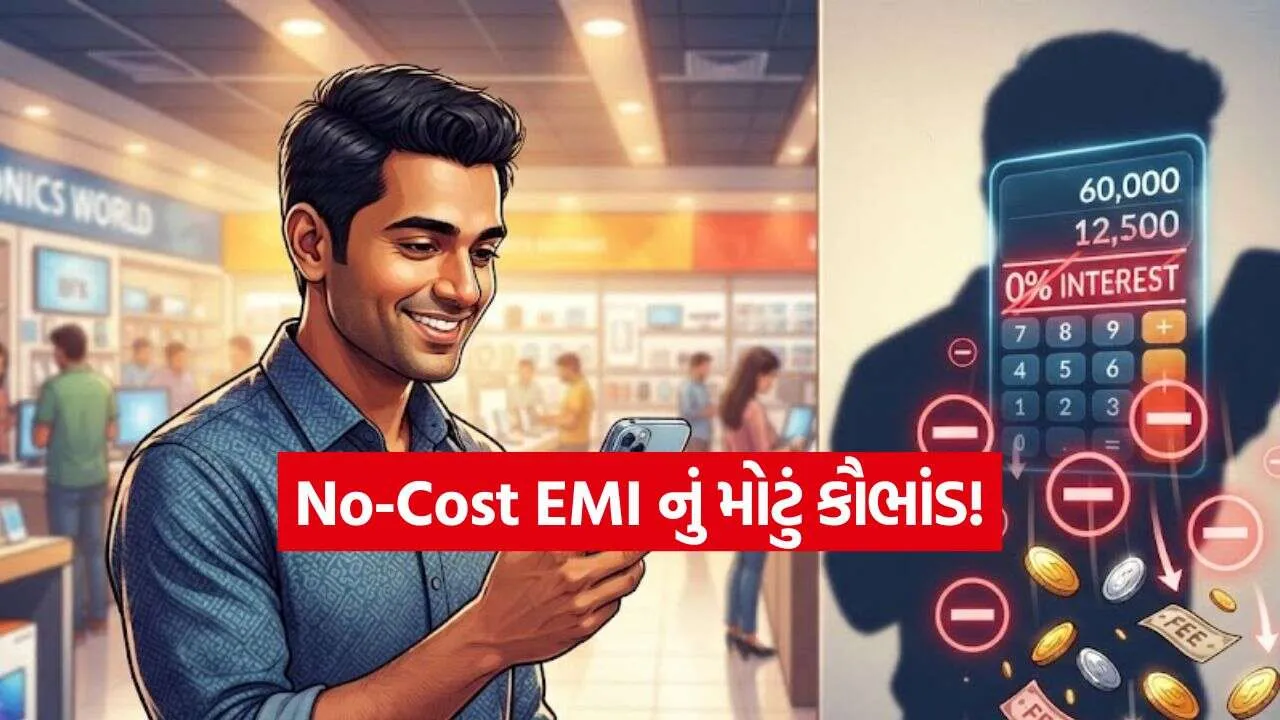
મફત નથી ભાઈ! No-Cost EMI લેતા પહેલા આ ૪ વાતો જાણી લો નહીં તો પસ્તાશો.
આજના સમયમાં જ્યારે પણ આપણે સ્માર્ટફોન, લેપટોપ, ટીવી કે અન્ય કોઈ મોંઘી વસ્તુ ખરીદવા જઈએ છીએ, ત્યારે ‘નો-કોસ્ટ ઈએમઆઈ’ (No-Cost EMI) નો વિકલ્પ ખૂબ જ સામાન્ય બની ગયો છે. નામ સાંભળીને જ ગ્રાહકને એમ થાય કે આ યોજનામાં આપણે ફક્ત વસ્તુની મૂળ કિંમત જ ચૂકવવાની છે અને કોઈ વધારાનું વ્યાજ આપવાનું નથી. પરંતુ, શું આ દાવો ખરેખર સાચો છે? શું હકીકતમાં નો-કોસ્ટ ઈએમઆઈ સંપૂર્ણપણે વ્યાજમુક્ત હોય છે?

આ લેખમાં આપણે એ સમજીશું કે નો-કોસ્ટ ઈએમઆઈ પાછળનું અસલી ગણિત શું છે અને કેવી રીતે અલગ-અલગ શુલ્ક દ્વારા ગ્રાહકો પાસેથી વધારાના નાણાં વસૂલવામાં આવે છે.
નો-કોસ્ટ ઈએમઆઈ એટલે શું અને તે કેવી રીતે કામ કરે છે?
સામાન્ય રીતે ઈએમઆઈ (EMI) પર કોઈ વસ્તુ ખરીદીએ ત્યારે બેંક કે ફાયનાન્સ કંપની મૂળ કિંમત પર વ્યાજ વસૂલે છે. પરંતુ નો-કોસ્ટ ઈએમઆઈમાં અલગથી વ્યાજનો કોઈ હિસ્સો દર્શાવવામાં આવતો નથી. ઉદાહરણ તરીકે, જો કોઈ ફોનની કિંમત ₹૬૦,૦૦૦ છે અને તમે તેને ૬ મહિનાના નો-કોસ્ટ ઈએમઆઈ પર લો છો, તો તમારો માસિક હપ્તો આશરે ₹૧૦,૦૦૦ જેટલો બની શકે છે.
પરંતુ, આનો અર્થ એ નથી કે બેંક કે કંપની તમને મફતમાં લોન આપી રહી છે. વાસ્તવમાં, બેંકો કે નાણાકીય સંસ્થાઓ વ્યાજ તો વસૂલે જ છે, પરંતુ આ વ્યાજની રકમની ભરપાઈ ‘મર્ચન્ટ ડિસ્કાઉન્ટ’ અથવા ‘અપફ્રન્ટ ડિસ્કાઉન્ટ’ દ્વારા એડજસ્ટ કરવામાં આવે છે.
ડિસ્કાઉન્ટ જ વ્યાજ બની જાય છે!
આ યોજના પાછળનું સૌથી મોટું રહસ્ય ડિસ્કાઉન્ટમાં છુપાયેલું છે. જ્યારે તમે કોઈ પ્રોડક્ટ કેશ કે એકસાથે પૂરા પૈસા ચૂકવીને ખરીદો છો, ત્યારે દુકાનદાર કે ઓનલાઈન પ્લેટફોર્મ તમને મોટું ડિસ્કાઉન્ટ આપી શકે છે. પરંતુ જ્યારે તમે નો-કોસ્ટ ઈએમઆઈ પસંદ કરો છો, ત્યારે તે ડિસ્કાઉન્ટ બંધ થઈ જાય છે અથવા ઘટી જાય છે.
સરળ શબ્દોમાં કહીએ તો, જે ડિસ્કાઉન્ટ તમને રોકડ ચૂકવણી પર મળવાનું હતું, તે ડિસ્કાઉન્ટની રકમનો ઉપયોગ બેંકને વ્યાજ ચૂકવવા માટે કરી લેવામાં આવે છે. પરિણામે, ગ્રાહકને એમ લાગે છે કે તેણે કોઈ વ્યાજ નથી આપ્યું, પરંતુ હકીકતમાં તે ડિસ્કાઉન્ટ ગુમાવી બેસે છે જે એક પ્રકારે વધારાનો ખર્ચ જ છે.
પ્રોસેસિંગ ફી અને અન્ય છુપાયેલા શુલ્ક
ઘણા કિસ્સાઓમાં, નો-કોસ્ટ ઈએમઆઈ પસંદ કરતી વખતે બેંક દ્વારા પ્રોસેસિંગ ફી વસૂલવામાં આવે છે. આ ફી બેંક અથવા નાણાકીય કંપનીના નિયમો પર આધારિત છે. આ ઉપરાંત, તેના પર જીએસટી (GST) જેવા ટેક્સ પણ લાગુ પડી શકે છે.

ધારો કે તમે ₹૬૦,૦૦૦ ની પ્રોડક્ટ ખરીદી રહ્યા છો અને તેના પર ₹૯૯૯ ની પ્રોસેસિંગ ફી લાગે છે. ભલે વ્યાજ શૂન્ય દર્શાવવામાં આવ્યું હોય, છતાં તમારી કુલ ચૂકવણી વધીને ₹૬૦,૯૯૯ થઈ જશે. આથી, માત્ર માસિક હપ્તો જોઈને નિર્ણય લેવો જોખમી સાબિત થઈ શકે છે.
પ્રી-ક્લોઝર ચાર્જિસ (સમય પહેલાં લોન બંધ કરવાનો ખર્ચ)
ઘણીવાર ગ્રાહકો એવું વિચારે છે કે જો મારી પાસે પૈસા આવી જશે, તો હું ઈએમઆઈ સમય પહેલાં જ પૂરો ભરીને બંધ કરી દઈશ. પરંતુ નો-કોસ્ટ ઈએમઆઈના કિસ્સામાં આ કરવું મોંઘું પડી શકે છે. જો તમે નિર્ધારિત સમયગાળા પહેલાં ઈએમઆઈ પ્લાન બંધ કરવા માંગો છો, તો બેંકની નીતિઓ મુજબ પ્રી-ક્લોઝર કે ફોરક્લોઝર ચાર્જિસ લાગુ થઈ શકે છે. આનાથી તમારો બજેટ બગડી શકે છે.
ખરીદી કરતા પહેલા શું ધ્યાનમાં રાખવું જોઈએ?
કોઈપણ નો-કોસ્ટ ઈએમઆઈ સ્કીમમાં ફસાતા પહેલા નીચેની બાબતોનું ચોક્કસ ધ્યાન રાખો:
કિંમતની સરખામણી કરો: હંમેશાં કેશ પેમેન્ટ કે વન-ટાઈમ પેમેન્ટ પર મળતી કિંમત અને ઈએમઆઈ પર મળતી કુલ કિંમતની સરખામણી કરો.
ડિસ્કાઉન્ટ તપાસો: તપાસ કરો કે રોકડ ખરીદી પર મળતું ડિસ્કાઉન્ટ નો-કોસ્ટ ઈએમઆઈ લેવાથી ગુમાવવું તો નથી પડી રહ્યું ને.
વધારાના શુલ્ક જુઓ: પ્રોસેસિંગ ફી, ટેક્સ અને અન્ય કોઈ છુપાયેલા ચાર્જિસ છે કે નહીં તેની ખાતરી કરો.
શરતો વાંચો: બેંકના નિયમો અને શરતોને ધ્યાનથી વાંચો જેથી ભવિષ્યમાં કોઈ આશ્ચર્યજનક ખર્ચ ન ઉઠાવવો પડે.