આજના સમયમાં પોતાનું ઘર ખરીદવું દરેક વ્યક્તિનું સપનું હોય છે. જોકે મોંઘવારી અને પ્રોપર્ટીના વધતા ભાવને કારણે મોટાભાગના લોકોએ ઘર ખરીદવા માટે હોમ લોન લેવી પડે છે. દર મહિને EMI ભરવાથી પરિવારના બજેટ પર પણ અસર પડે છે. આવી સ્થિતિમાં જો તમારી પાસે PF એટલે કે પ્રોવિડન્ટ ફંડમાં સારી એવી રકમ જમા હોય તો તેનો ઉપયોગ હોમ લોન ચૂકવવા માટે કરી શકાય છે. પરંતુ આ માટે કર્મચારી ભવિષ્ય નિધિ સંગઠન (EPFO) દ્વારા કેટલીક શરતો નક્કી કરવામાં આવી છે.
ખાસ વાત એ છે કે PFમાંથી પૈસા ઉપાડવાથી હોમ લોનનો બોજ ઓછો થઈ શકે છે, પરંતુ ઉપાડેલી રકમ પર ટેક્સ લાગશે કે નહીં તે પણ સમજવું જરૂરી છે.
શું હોમ લોન ચૂકવવા માટે PFના પૈસા ઉપાડી શકાય?
હા, EPFOના નિયમો હેઠળ કર્મચારીઓ ચોક્કસ શરતો પૂર્ણ કરીને પોતાના PF ખાતામાંથી પૈસા ઉપાડી શકે છે. આ રકમનો ઉપયોગ ચાલુ હોમ લોનની બાકી મુદ્દલ રકમ ચૂકવવા માટે કરી શકાય છે.
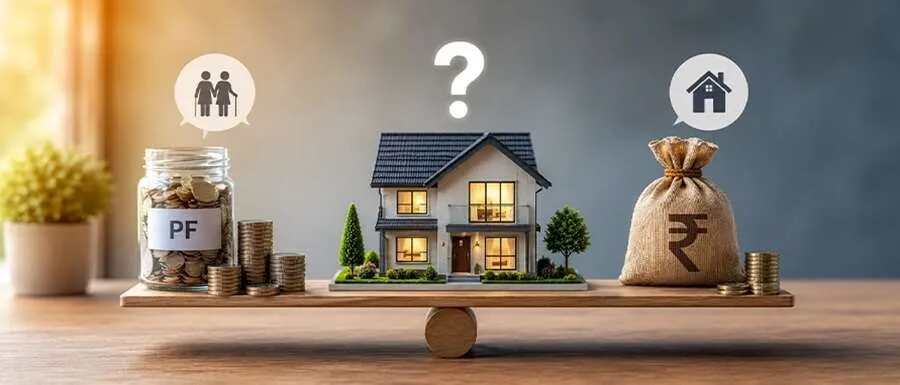
ઇન્વેસ્ટમેન્ટ નિષ્ણાતોના જણાવ્યા અનુસાર, હાલની હોમ લોન ચૂકવવા માટે સામાન્ય રીતે ઓછામાં ઓછા 10 વર્ષની EPF સભ્યપદની શરત લાગુ પડે છે. જોકે, હાઉસિંગ સોસાયટીના સભ્યો અથવા પ્રથમ વખત ઘર ખરીદનારા લોકો માટે કેટલીક વિશેષ જોગવાઈઓ હેઠળ ત્રણ વર્ષની સભ્યપદ બાદ પણ ઘર સંબંધિત હેતુ માટે PFના 90 ટકા સુધીની રકમ ઉપાડવાની તક મળી શકે છે.
PFમાંથી કેટલી રકમ ઉપાડી શકાય?
હોમ લોન ચૂકવવા માટે PFમાંથી ઉપાડવાની રકમ તમારી પાત્રતા, ખાતામાં જમા થયેલી રકમ અને લાગુ પડતા EPFOના નિયમો પર આધારિત હોય છે.
સામાન્ય હાઉસિંગ લોન રિપેમેન્ટની જોગવાઈ હેઠળ ઉપાડની મર્યાદા નીચેની ત્રણમાંથી જે રકમ ઓછી હોય તેના આધારે નક્કી થાય છે:
- કર્મચારીના 36 મહિનાના મૂળ પગાર અને મોંઘવારી ભથ્થા જેટલી રકમ.
- કર્મચારી અને નોકરીદાતાના કુલ PF યોગદાન પર મળેલા વ્યાજ સહિતની રકમ.
- હોમ લોનની બાકી મુદ્દલ અને વ્યાજની રકમ.
આ ઉપરાંત, પ્રોપર્ટી કર્મચારીના પોતાના નામે, જીવનસાથીના નામે અથવા બંનેના સંયુક્ત નામે રજિસ્ટર્ડ હોવી જરૂરી છે.
PF ઉપાડવા પર ટેક્સ લાગશે કે નહીં?
PFમાંથી પૈસા ઉપાડતી વખતે સૌથી મહત્ત્વનો પ્રશ્ન ટેક્સનો છે. આવકવેરાના નિયમો અનુસાર, સતત પાંચ વર્ષ કે તેથી વધુ સમયની EPF સભ્યપદ સેવા પૂર્ણ કર્યા બાદ કરવામાં આવતો ઉપાડ સામાન્ય રીતે ટેક્સ-ફ્રી હોય છે.
જો પાંચ વર્ષ પૂર્ણ થતાં પહેલાં PFની રકમ ઉપાડવામાં આવે તો ઉપાડેલી રકમ કરપાત્ર બની શકે છે. આવા કિસ્સામાં લાગુ પડતી શરતો મુજબ TDS પણ કપાઈ શકે છે.
જો ઉપાડની રકમ 50,000 રૂપિયાથી વધુ હોય અને પાંચ વર્ષની જરૂરી સેવા પૂર્ણ ન થઈ હોય, તો સામાન્ય રીતે 10 ટકા TDS લાગુ પડી શકે છે. જોકે, PAN અને અન્ય લાગુ પડતી કરવેરાની જોગવાઈઓને ધ્યાનમાં રાખવી જરૂરી છે.
PFમાંથી પૈસા ઉપાડવા ફાયદાકારક છે કે નુકસાનકારક?
જો તમારી હોમ લોનનો વ્યાજદર PF પર મળતા વ્યાજ કરતાં વધારે હોય તો PFની રકમથી લોનની મુદ્દલ ઘટાડવાથી લાંબા ગાળે વ્યાજની બચત થઈ શકે છે.
પરંતુ બીજી તરફ PF એ નિવૃત્તિ પછીની આર્થિક સુરક્ષા માટે બનાવવામાં આવેલી બચત છે. આજે ઉપાડેલી રકમ પર ભવિષ્યમાં મળતું ચક્રવૃદ્ધિ વ્યાજ પણ ગુમાવવું પડે છે. તેથી માત્ર EMIનો બોજ ઘટાડવા માટે PFમાંથી મોટી રકમ ઉપાડવાનો નિર્ણય ઉતાવળમાં ન લેવો જોઈએ.
નિર્ણય લેતા પહેલાં આ બાબતો તપાસો
- તમારા PF ખાતાની કુલ બેલેન્સ રકમ તપાસો.
- તમારી કુલ EPF સભ્યપદ સેવા કેટલી છે તે જાણો.
- હોમ લોનની બાકી મુદ્દલ અને વ્યાજની વિગતો મેળવો.
- ટેક્સ અને TDSની અસર સમજો.
- નિવૃત્તિ માટે કેટલી બચત બાકી રહેશે તેનો અંદાજ લગાવો.