ક્રેડિટ કાર્ડથી ખરીદી કરવા પર ₹49નો વધારાનો ચાર્જ! વેસ્ટસાઇડના નિર્ણયથી વિવાદ
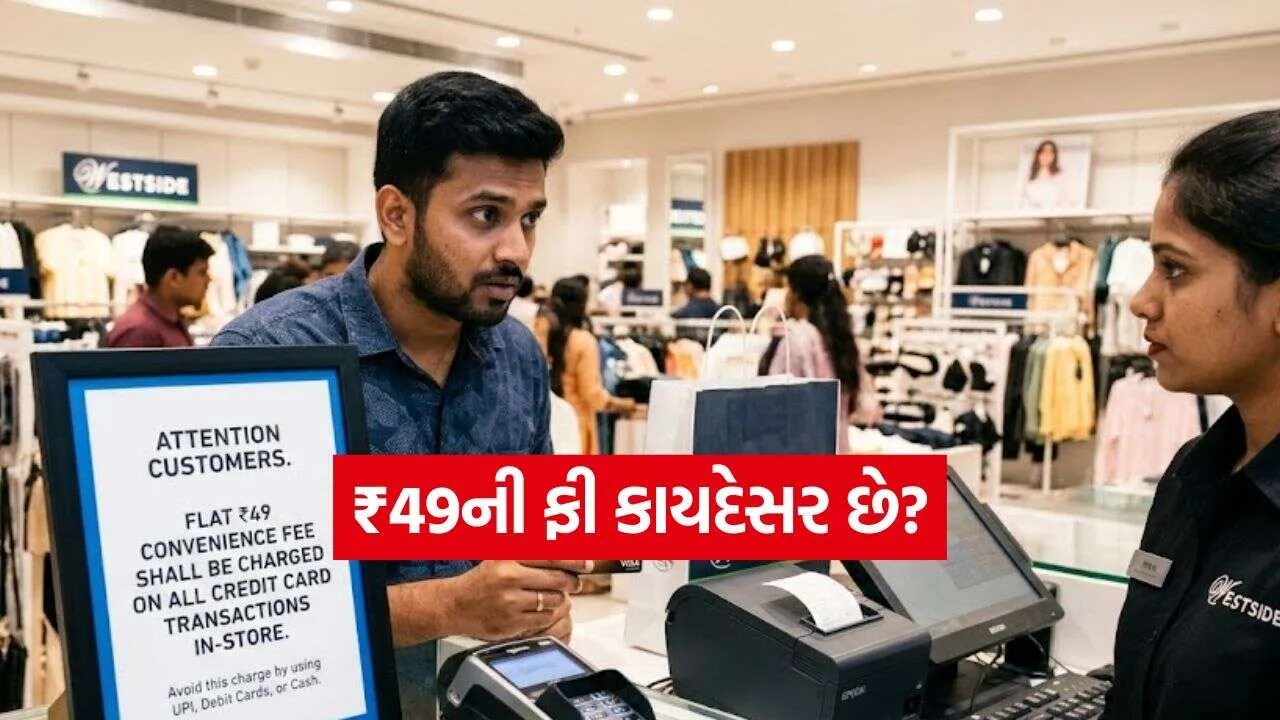
આજના ડિજિટલ યુગમાં જ્યારે ભારત સરકાર અને બેંકો ગ્રાહકોને ‘કેશલેસ’ બનવા અને કાર્ડ અથવા ડિજિટલ માધ્યમથી ચુકવણી કરવા પ્રોત્સાહિત કરી રહી છે, ત્યારે દેશની જાણીતી રિટેલ ચેઇન ‘વેસ્ટસાઇડ’ (Westside) ના એક નિર્ણયે નવો વિવાદ ઊભો કર્યો છે. સ્ટોરમાં ક્રેડિટ કાર્ડ દ્વારા ચુકવણી કરનાર દરેક ગ્રાહક પાસે ફ્લેટ ₹૪૯ નો ‘કન્વિનિયન્સ ફી’ (Convenience Fee) ના નામે વધારાનો ચાર્જ વસૂલવાનો નિર્ણય લેવામાં આવ્યો છે.
વેસ્ટસાઇડ સ્ટોર્સમાં મૂકવામાં આવેલા બોર્ડ પર સ્પષ્ટ લખવામાં આવ્યું છે કે, “સ્ટોરમાં ક્રેડિટ કાર્ડથી થતા તમામ વ્યવહારો પર ₹૪૯/- ની કન્વિનિયન્સ ફી લેવામાં આવશે.” જ્યારે ગ્રાહકોએ આ અંગે વિરોધ નોંધાવ્યો, ત્યારે કંપની તરફથી એવો જવાબ આપવામાં આવ્યો કે ગ્રાહકો ચાહે તો યુપીઆઈ (UPI), ડેબિટ કાર્ડ અથવા રોકડ (Cash) નો ઉપયોગ કરીને આ વધારાના ચાર્જમાંથી બચી શકે છે.
કંપનીના આ નિર્ણયથી સોશિયલ મીડિયા પર ગ્રાહકોનો ભારે રોષ જોવા મળી રહ્યો છે. લોકો તેને ગ્રાહકોને લૂંટવાની “હલકી યુક્તિ” ગણાવી રહ્યા છે. જાણીતા પત્રકાર સુચેતા દલાલે પણ સોશિયલ મીડિયા પ્લેટફોર્મ ‘X’ પર આ મુદ્દો ઉઠાવતા ગ્રાહક બાબતોના મંત્રાલય અને FSSAI ને ટેગ કરીને પૂછ્યું કે, “શું સ્ટોર્સને ક્રેડિટ કાર્ડ ટ્રાન્ઝેક્શન માટે પોતાની મરજી મુજબ કન્વિનિયન્સ ફી વસૂલવાની મંજૂરી હોવી જોઈએ? માત્ર એટલા માટે કે ગ્રાહકો ચૂપ છે, શું તેઓ ગમે તે ચાર્જ લગાવી શકે?”
Will @fssai @DeptConsumerAff look at this? Why should stores be allowed to levy a convenience fee for credit card transactions?? Because they can? Because you are quiet about platform charges?
— Sucheta Dalal (@suchetadalal) October 21, 2026
આ ઘટના બાદ સૌથી મોટો પ્રશ્ન એ ઊભો થાય છે કે – શું ક્રેડિટ કાર્ડ પર આવી રીતે ₹૪૯ નો ચાર્જ વસૂલવો કાયદેસર છે? ચાલો, રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના નિયમો અને નામાંકિત સેન્ટ્રલ લીગલ એક્સપર્ટ્સના અભિપ્રાય દ્વારા આખી બાબત સમજીએ.
શું ₹૪૯ નો ચાર્જ કાયદેસર છે? RBI ના નિયમો અને બેંક કરાર
જ્યારે પણ આપણે કાર્ડથી ચુકવણી કરીએ છીએ, ત્યારે વેપારીએ બેંકને એક ચોક્કસ ચાર્જ ચૂકવવો પડે છે, જેને MDR (Merchant Discount Rate) કહેવામાં આવે છે. આ MDR ના નિયમો ડેબિટ કાર્ડ અને ક્રેડિટ કાર્ડ માટે અલગ-અલગ છે.
સુપ્રીમ કોર્ટના એડવોકેટ તુષાર કુમારના જણાવ્યા મુજબ, રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) એ ડેબિટ કાર્ડના ટ્રાન્ઝેક્શન પરનો MDR ચાર્જ ગ્રાહકો પર નાખવા પર સ્પષ્ટ મનાઈ (Ban) ફરમાવી છે. પરંતુ ક્રેડિટ કાર્ડના કિસ્સામાં RBI દ્વારા આવો કોઈ સીધો અને સંપૂર્ણ પ્રતિબંધ મૂકવામાં આવ્યો નથી.
વાડિયા ગાંધી એન્ડ કંપનીના પાર્ટનર નિહાસ બશીર સમજાવે છે કે, આ તફાવત એટલા માટે છે કારણ કે ડેબિટ કાર્ડમાં ગ્રાહક પોતાના ખાતામાં પડેલા પોતાના જ નાણાં વાપરે છે, જ્યારે ક્રેડિટ કાર્ડનો ઉપયોગ એક પ્રકારની બેંક લોન સમાન ગણાય છે.
જોકે, RBI નો સીધો પ્રતિબંધ ન હોવાનો અર્થ એ નથી કે રિટેલર્સ ગ્રાહકો પાસેથી ગમે તે ચાર્જ વસૂલી શકે. ‘એકોર્ડ જ્યુરિસ’ના મેનેજિંગ પાર્ટનર અલે રઝવી જણાવે છે કે, જોકે ₹૪૯ નો ચાર્જ મેળવવો સીધો ગેરકાયદેસર ન પણ લાગે, પરંતુ જો આ ચાર્જ ગ્રાહકે ખરીદી નક્કી કરી લીધા પછી (બિલિંગ કાઉન્ટર પર) અચાનક લાદવામાં આવે અથવા તેને ગેરમાર્ગે દોરતી રીતે રજૂ કરવામાં આવે, તો તે કાયદાકીય રીતે અમાન્ય ઠરે છે.
આ ઉપરાંત, ‘વિસ લેજિસ લો પ્રેક્ટિસ’ના મેનેજિંગ પાર્ટનર રાહુલ હિંગમિરે ચેતવણી આપતાં કહે છે કે, મોટાભાગની બેંકો જ્યારે કોઈ સ્ટોરને પીઓએસ (POS) કાર્ડ મશીન આપે છે, ત્યારે તેમની વચ્ચે થયેલા કરાર (Merchant Agreement) માં સ્પષ્ટ લખેલું હોય છે કે વેપારી કાર્ડધારક પાસેથી કોઈ વધારાનો સરચાર્જ વસૂલ કરી શકશે નહીં. તેથી આ ચાર્જ બેંક સાથેના કરારનો સીધો ભંગ હોઈ શકે છે.
‘કન્વિનિયન્સ ફી’ કે ‘છૂપો સરચાર્જ’? નામ બદલવાથી કાયદો બદલાતો નથી
વેપારીઓ ઘણીવાર આ વધારાની વસૂલાતને ‘કન્વિનિયન્સ ફી’ (સુવિધા શુલ્ક) નું ફેન્સી નામ આપી દે છે, પરંતુ કાયદાકીય નિષ્ણાતોનું કહેવું છે કે માત્ર નામ બદલી નાખવાથી ચાર્જનું વાસ્તવિક સ્વરૂપ બદલાતું નથી.
સાચી કન્વિનિયન્સ ફી શું છે? નિષ્ણાતોના મતે, ‘સાચી કન્વિનિયન્સ ફી’ ત્યારે જ વસૂલી શકાય જ્યારે વેપારી ગ્રાહકને કોઈ ખાસ કે અલગ પ્રકારની વધારાની સુવિધા આપતો હોય (જેમ કે હોમ ડિલિવરી, ઓનલાઇન બુકિંગ વગેરે).
સરચાર્જ શું છે? દુકાનમાં રૂબરૂ જઈને સામાન્ય રીતે સ્વીકારાતા ક્રેડિટ કાર્ડથી ચુકવણી કરતી વખતે જો વ્યાપારી પોતાનો MDR નો ખર્ચ ગ્રાહક પર નાખે, તો તે ‘સરચાર્જ’ જ કહેવાય.
રાહુલ હિંગમિર ઉમેરે છે કે, જે સ્ટોર નિયમિતપણે ક્રેડિટ કાર્ડ સ્વીકારે છે, તે પોતાના પ્રોસેસિંગ ખર્ચને રદબાતલ કરવા માટે ₹૪૯ ને ‘કન્વિનિયન્સ ફી’ નું નામ આપીને વ્યાજબી ઠેરવી શકે નહીં. માત્ર અગાઉથી લખાણ મૂકી દેવાથી કે ફ્લેટ રકમ રાખવાથી ગેરકાયદેસર ચાર્જ કાયદેસર બની જતો નથી.
અલે રઝવી અનુસાર, જો કોઈ વધારાની સ્વતંત્ર સેવા આપ્યા વિના માત્ર ક્રેડિટ કાર્ડ વાપરવા બદલ જ આ ચાર્જ લેવાતો હોય, તો તે સ્પષ્ટપણે ક્રેડિટ કાર્ડ પ્રોસેસિંગ કોસ્ટ (MDR) ગ્રાહકના માથે મારવાનો જ પ્રયાસ છે, જે ગ્રાહક સુરક્ષા કાયદા હેઠળ પ્રશ્નાસ્પદ છે.
જો તમારી પાસે આવો ચાર્જ માંગવામાં આવે તો ગ્રાહકે શું કરવું?
જો તમે વેસ્ટસાઇડ કે અન્ય કોઈ પણ સ્ટોરમાં ખરીદી કરવા જાઓ અને બિલિંગ કાઉન્ટર પર તમારી પાસે ક્રેડિટ કાર્ડ વાપરવા બદલ આવો ₹૪૯ કે અન્ય કોઈ વધારાનો ચાર્જ માંગવામાં આવે, તો કાયદાકીય નિષ્ણાતો ગ્રાહકોને તુરંત જ નીચે મુજબના પગલાં લેવાની સલાહ આપે છે:
૧. કાઉન્ટર પર જ વિરોધ કરો
સૌપ્રથમ બિલિંગ કાઉન્ટર પર જ આ ચાર્જ ઉમેરવાનો વિરોધ કરો અને તેને બિલમાંથી હટાવવાની વિનંતી કરો. કર્મચારીઓ પાસે પૂછો કે આ ચાર્જ કઈ વધારાની સેવા માટે લેવામાં આવી રહ્યો છે.
૨. પુરાવા એકત્રિત કરો અને સાચવો
જો સ્ટોર ચાર્જ હટાવવાની ના પાડે, તો તે ચાર્જ સાથેનું આઇટમાઇઝ્ડ બિલ (Itemised Bill), પેમેન્ટ સ્લિપ/રસીદ અને સ્ટોરમાં લગાવવામાં આવેલા નોટિસ બોર્ડનો ફોટો પાડીને પુરાવા તરીકે સાચવી રાખો.
૩. બેંક અને કાર્ડ ઇશ્યુઅરને ફરિયાદ કરો
તમારા ક્રેડિટ કાર્ડ આપનાર બેંક (જેમ કે HDFC, SBI, ICICI વગેરે) ને આ બિલના પુરાવા સાથે ફરિયાદ કરો કે અમુક સ્ટોર બેંકના મર્ચેન્ટ કરાર વિરુદ્ધ જઈને કાર્ડધારક પાસેથી સરચાર્જ વસૂલી રહ્યો છે.
૪. નેશનલ કન્ઝ્યુમર હેલ્પલાઇન પર ફરિયાદ નોંધાવો
ગ્રાહકો ગ્રાહક સુરક્ષા મંત્રાલયની નેશનલ કન્ઝ્યુમર હેલ્પલાઇન નંબર ‘1915’ પર કૉલ કરીને અથવા તેમની ઓફિશિયલ એપ/વેબસાઇટ પર જઈને અનફેર ટ્રેડ પ્રેક્ટિસ (અનૈતિક વ્યાપારી નીતિ) હેઠળ સીધી ફરિયાદ નોંધાવી શકે છે.