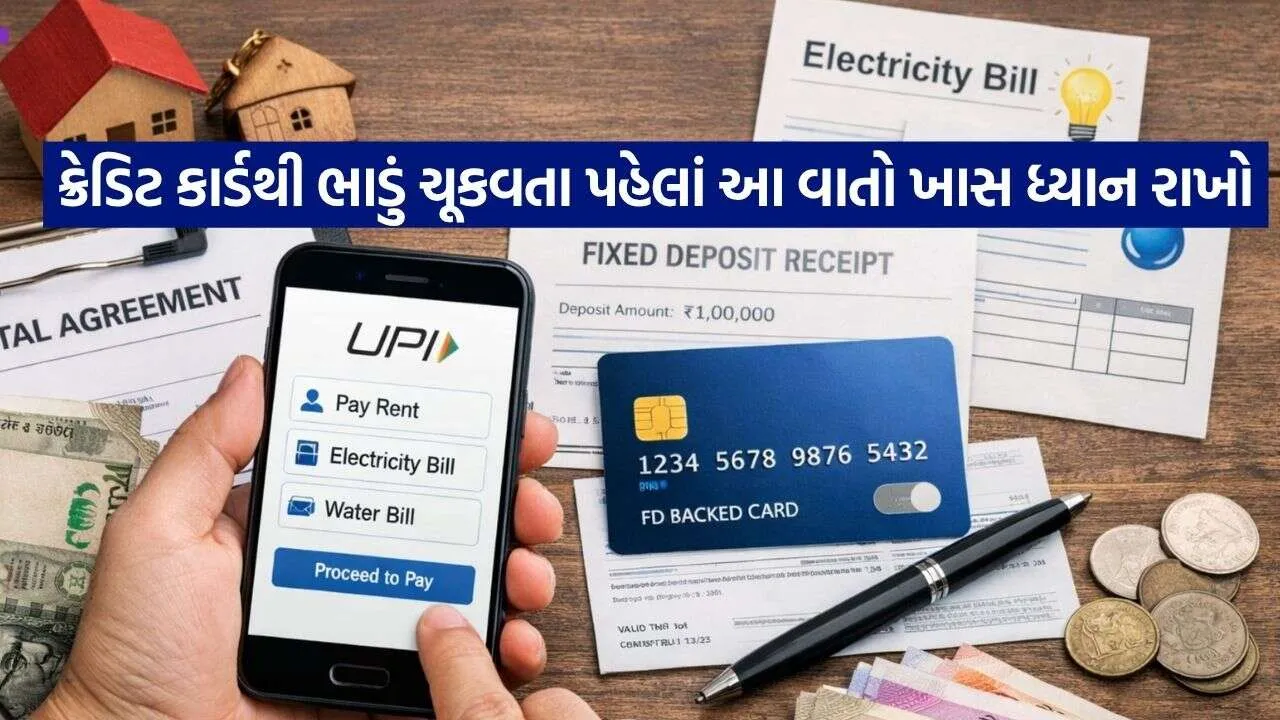
મકાનનું ભાડું ચૂકવવા માટે UPI, બેંક ટ્રાન્સફર કે ક્રેડિટ કાર્ડ? જાણો તમારા માટે કયો વિકલ્પ વધુ ફાયદાકારક અને સુરક્ષિત છે
નોકરીયાત અને વ્યવસાયી વર્ગના બજેટમાં દર મહિને ચૂકવાતું ઘરભાડું એક સૌથી મોટો નિયમિત ખર્ચ ગણાય છે. ડિજિટલ યુગમાં હવે ભાડૂતો પાસે ભાડું ચૂકવવા માટે માત્ર રોકડ જ નહીં, પરંતુ UPI, સોફ્ટવેર એપ્સ, નેટ બેંકિંગ ટ્રાન્સફર (NEFT/IMPS) અને ક્રેડિટ કાર્ડ જેવા અનેક વિકલ્પો ઉપલબ્ધ છે. દરેક મોડ ઓફ પેમેન્ટના પોતાના આગવા ફાયદા, મર્યાદાઓ અને ખર્ચ છે. યોગ્ય પદ્ધતિની પસંદગી માત્ર સુવિધા જ નથી આપતી પરંતુ કેશ ફ્લો જાળવી રાખવામાં અને વધારાના વ્યાજ કે ચાર્જીસથી બચવામાં પણ મદદરૂપ થાય છે.
UPI દ્વારા ભાડું ચૂકવણી: સરળતા અને ત્વરિત ટ્રાન્ઝેક્શન
હાલના સમયમાં યુપીઆઈ (UPI) એ ભાડું ચૂકવવા માટેનો સૌથી લોકપ્રિય અને ઝડપી વિકલ્પ બની ગયો છે.
ઝડપ અને સુવિધા: UPI ટ્રાન્સફર સીધું તમારા બેંક ખાતામાંથી મકાનમાલિકના ખાતામાં સેકન્ડોમાં જમા થઈ જાય છે.
ડિજિટલ ટ્રેક: આ પદ્ધતિનો સૌથી મોટો પ્લસ પોઇન્ટ એ છે કે દરેક ટ્રાન્ઝેક્શનનો સ્પષ્ટ ડિજિટલ રેકોર્ડ બને છે.
શરત: ચૂકવણી કરતી વખતે તમારા બેંક એકાઉન્ટમાં પૂરતું બેલેન્સ હોવું જરૂરી છે. મકાનમાલિક જો QR કોડ કે UPI ID ધરાવતા હોય તો આ પ્રક્રિયા અત્યંત સરળ બને છે.
ડિરેક્ટ બેંક ટ્રાન્સફર (NEFT/IMPS): ટેક્સ સેવિંગ અને ઓફિશિયલ પ્રૂફ

ઘણા મકાનમાલિકો સીધા બેંક એકાઉન્ટમાં રકમ મેળવવાનું વધારે પસંદ કરે છે. જો તમે એચઆરએ (HRA) એટલે કે હાઉસ રેન્ટ એલાઉન્સ પર ઇનકમ ટેક્સમાં છૂટ મેળવવા માંગતા હોવ, તો બેંક ટ્રાન્સફર સૌથી વધુ ભરોસાપાત્ર માધ્યમ છે.
બેંક સ્ટેટમેન્ટમાં દેખાતી NEFT કે IMPS ની એન્ટ્રી અને મકાનમાલિક પાસેથી મેળવેલી ભાડાની રસીદ (Rent Receipt) નોકરીદાતા (Employer) અથવા આયકર વિભાગ સમક્ષ મજબૂત કાનૂની પુરાવા તરીકે કામ કરે છે. આ પદ્ધતિમાં ચૂકવણી રદ થવાની કે પેન્ડિંગ રહેવાની શક્યતા નહિવત હોય છે.
ક્રેડિટ કાર્ડથી ભાડું ચૂકવવું: ફાયદા સાથે જોખમ પણ વણાયેલું છે
હાલમાં વિવિધ ફિનટેક પ્લેટફોર્મ્સ ક્રેડિટ કાર્ડ દ્વારા પણ ભાડું ચૂકવવાની સુવિધા આપે છે.
કેશ ફ્લો મેનેજમેન્ટ: આ પદ્ધતિનો મુખ્ય ફાયદો એ છે કે જો મહિનાના અંતે હાથમાં રોકડની ખેંચ હોય, તો ક્રેડિટ કાર્ડના બિલિંગ સાયકલ અનુસાર તમને ૩૦ થી ૪૫ દિવસનો વધારાનો સમય મળી જાય છે.
પ્રોસેસિંગ ફી અને ચાર્જીસ: મોટાભાગના પ્લેટફોર્મ્સ ક્રેડિટ કાર્ડથી ભાડાની ચૂકવણી પર ૧% થી ૨.૫% સુધીની પ્રોસેસિંગ અને કન્વિનિયન્સ ફી વસૂલે છે.
રિવોર્ડ પોઈન્ટ્સમાં કાપ: મોટાભાગની બેંકોએ હવે ક્રેડિટ કાર્ડથી કરાતી રેન્ટ પેમેન્ટ પર રિવોર્ડ પોઈન્ટ્સ આપવાનું બંધ કર્યું છે અથવા ખૂબ મર્યાદિત કરી દીધું છે. તેથી મળનારા લાભ કરતાં ચૂકવવાની ફી વધી જવાની શક્યતા રહે છે.
વ્યાજની જાળ: જો તમે ક્રેડિટ કાર્ડનું બિલ સમયસર અને પૂરેપૂરું ચૂકવી ન શકો અને માત્ર મિનિમમ એમાઉન્ટ ડ્યુ ભરો છો, તો વાર્ષિક ૩૬% થી ૪૨% જેટલું ભારે વ્યાજ ચૂકવવું પડી શકે છે.
તમારા માટે કયો વિકલ્પ શ્રેષ્ઠ છે?
આખરે, ભાડું ચૂકવવા માટેની સાચી પદ્ધતિ તમારી આર્થિક સ્થિતિ પર આધાર રાખે છે. જો તમારા ખાતામાં પૂરતું ફંડ ઉપલબ્ધ છે અને તમે કોઈ વધારાનો પ્રોસેસિંગ ચાર્જ આપવા નથી માગતા, તો UPI અથવા બેંક ટ્રાન્સફર જ સૌથી ઉત્તમ, સલામત અને કરમુક્તિ માટે માન્ય વિકલ્પ છે.
પરંતુ જો તમારે ટૂંકા ગાળા માટે નાણાકીય સંતુલન જાળવવું હોય અને તમે ક્રેડિટ કાર્ડનું બિલ સમયસર પૂરેપૂરું ભરી શકવાની ક્ષમતા ધરાવતા હોવ, તો જ ક્રેડિટ કાર્ડનો ઉપયોગ કરવો હિતાવહ છે.
#PersonalFinance
#RentPayment
#FinancialPlanning