અમેરિકામાં ચોંકાવનારો ખુલાસો: કરોડોના ઘર હોવા છતાં 15.4% વૃદ્ધો ગરીબીમાં જીવવા મજબૂર!
અમેરિકામાં વૃદ્ધોની આર્થિક સ્થિતિ વિશે એક એવી સત્યતા સામે આવી છે, જેણે સમગ્ર દેશને હેરાન કરી દીધો છે. તેને અર્થશાસ્ત્રની ભાષામાં ‘હાઉસ-રિચ, કૅશ-પૂર’ (House-Rich, Cash-Poor) કહેવામાં આવે છે. તેનો સીધો અર્થ એ છે કે કાગળ પર તો વૃદ્ધો કરોડો રૂપિયાના આલીશાન ઘરોના માલિક છે, પરંતુ પોતાની રોજિંદી જરૂરિયાતો, દવાઓ અને રાશન માટે તેમની પાસે રોકડ (Cash) નથી.
AARP ફાઉન્ડેશન અને યુએસ સેન્સસ બ્યુરોના તાજા આંકડા અનુસાર, અમેરિકામાં 65 વર્ષ અને તેથી વધુ ઉંમરના લગભગ 1 કરોડ વૃદ્ધો ગરીબીમાં જીવવા મજબૂર છે. દેશમાં સીનિયર સિટીઝન્સ વચ્ચે ગરીબીનો દર વધીને 15.4% સુધી પહોંચી ગયો છે, જે કોઈપણ વય જૂથની સરખામણીએ સૌથી વધુ છે.
શું છે ‘હાઉસ-રિચ, કૅશ-પૂર’નો વિરોધાભાસ?
સામાન્ય રીતે એવું માનવામાં આવે છે કે જૂની પેઢીઓએ પોતાના આખા જીવનમાં ઘણી સંપત્તિ ભેગી કરી છે અને તેઓ આવનારી પેઢી માટે ટ્રિલિયન્સ ડૉલર છોડીને જશે. પરંતુ વાસ્તવિકતા આનાથી સાવ અલગ છે.
અચલ સંપત્તિ વિરૂદ્ધ રોકડ: Realtor.com ના સીનિયર ઈકોનોમિસ્ટ જોએલ બર્નરના જણાવ્યા મુજબ, જે વૃદ્ધો પાસે પોતાના ઘર છે, તેમની સંપત્તિ તેમના મકાનોમાં ફસાયેલી (Illiquid) છે. જ્યાં સુધી ઘર વેચવામાં ન આવે કે તેના પર નવી લોન લેવામાં ન આવે, ત્યાં સુધી તે ઘરથી દૂધ, રાશન કે વીજળીનું બિલ ચૂકવી શકાતું નથી.
વધતો પ્રોપર્ટી ટેક્સ અને વીમો: અમેરિકામાં ઘરના માલિક બનવું હવે વધુ મોંઘું થઈ ગયું છે. 2019 થી 2025 વચ્ચે પ્રોપર્ટી ટેક્સમાં 31% નો વધારો થયો છે, જ્યારે હોમ ઈન્સ્યોરન્સનું પ્રીમિયમ 72% સુધી ઉછળ્યું છે. જે વૃદ્ધોએ તેમના હોમ લોન (Mortgage) પૂરા ચૂકવી દીધા છે, તેમના માટે પણ ઘરના નિભાવનો ખર્ચ 35% વધ્યો છે, જ્યારે તેમની આવકમાં માત્ર 23% નો વધારો થયો છે.
મેડિકલ ખર્ચે કમર ભાંગી નાખી
વૃદ્ધોની આ બદહાલીનું સૌથી મોટું કારણ આરોગ્ય સંબંધિત ભારે ખર્ચ છે. અમેરિકામાં વૃદ્ધો માટે ‘મેડિકેર’ જેવી સરકારી સ્વાસ્થ્ય યોજનાઓ હાજર છે, પરંતુ ગંભીર બીમારીઓના ઇલાજમાં પોતાના ખિસ્સામાંથી થતો ખર્ચ (Out-of-Pocket Expenses) એટલો વધુ છે કે તે વૃદ્ધોની આખી બચત પૂરી કરી દે છે.
યુનિવર્સિટી ઓફ મેસાચુસેટ્સ બોસ્ટનના ‘એલ્ડર ઈન્ડેક્સ’ મુજબ, એકલા રહેતા 53% થી વધુ વૃદ્ધોની નિયમિત આવક એટલી પણ નથી કે તેઓ પોતાની પાયાની અને સન્માનજનક જીવનશૈલીનો ખર્ચ ઉઠાવી શકે. 75 વર્ષથી વધુ ઉંમરના માત્ર 24% પરિવારો જ એવા છે જે રોજિંદા ધોરણે કોઈ કેરટેકર કે હોમ હેલ્થ સર્વિસનો ખર્ચ ઉઠાવી શકે છે.
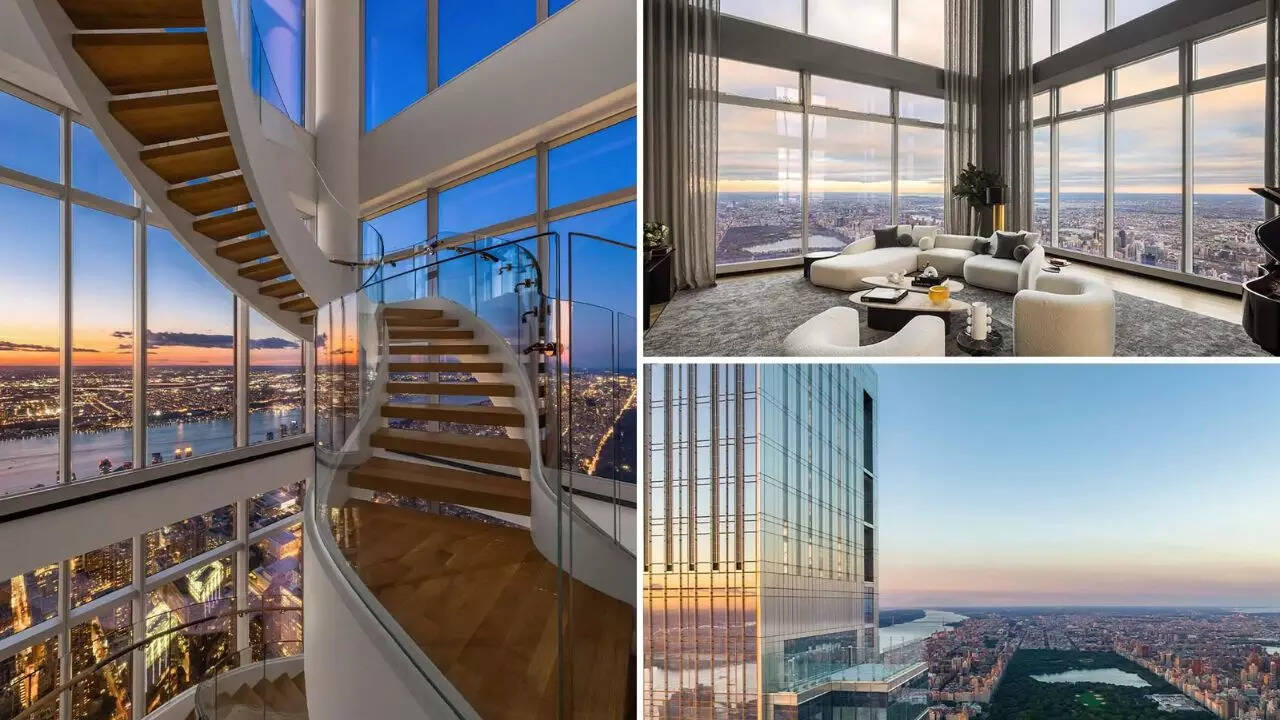
મોટા મકાનોમાં ફસાયેલા વૃદ્ધો: વેચવું પણ સરળ નથી
સૈદ્ધાંતિક રીતે, આ વૃદ્ધો પોતાના મોંઘા અને મોટા મકાનો વેચીને નાના અને સસ્તા ઘરોમાં શિફ્ટ થઈ શકે છે, જેથી બચેલી રકમને તેઓ કેશ તરીકે ઉપયોગ કરી શકે. પરંતુ અમેરિકી રિયલ એસ્ટેટ માર્કેટમાં ‘નાના ઘરો’ (Starter Homes) ની ભારે અછત છે.
નાના મકાનો ન મળવાના કારણે વૃદ્ધો મજબૂરીમાં પોતાના જૂના અને મોટા મકાનોમાં જ ફસાયેલા રહે છે, જેનું દર મહિને મેન્ટેનન્સ કરવું તેમની મર્યાદિત પેન્શન કે બચત પર ભારે પડે છે. બીજી તરફ, જે વૃદ્ધો ભાડાના મકાનોમાં રહે છે, તેમની પાસે તો સંપત્તિનો કોઈ સહારો પણ નથી અને સતત વધતું ભાડું તેમની બચેલી-ખચેલી બચતને ગળી રહ્યું છે.
આવનારી પેઢી માટે શું બચશે?
નિષ્ણાતોનો અંદાજ છે કે અમેરિકામાં આવનારા દાયકાઓમાં મોટી માત્રામાં સંપત્તિ આગામી પેઢીને ટ્રાન્સફર થશે. પરંતુ આ કુલ ધનનો અડધાથી વધુ હિસ્સો માત્ર 2% અત્યંત અમીર પરિવારોનો છે.
બાકી બચેલા સામાન્ય પરિવારો માટે, વૃદ્ધોની બીમારી, સંભાળના ખર્ચ અને મકાનના વધતા ટેક્સના કારણે હોમ ઈક્વિટી (ઘરની કિંમત) ધીમે ધીમે ખતમ થઈ રહી છે. બોસ્ટન કૉલેજના રિસર્ચ અનુસાર, 40% થી વધુ પરિવારોને નિવૃત્તિ દરમિયાન ઇલાજ અને જીવન નિર્વાહ માટે પોતાના ઘરો પર લોન લેવી પડી છે અથવા તેને વેચવા પડ્યા છે. પરિણામે આગામી પેઢીને વારસામાં મળતી સંપત્તિની અપેક્ષા પણ હવે ધૂંધળી થઈ રહી છે.