ક્રેડિટ કાર્ડની બચેલી લિમિટનો આ રીતે કરો ઉપયોગ, ફાઇનન્સિયલી ક્યારેય નહીં પછડાશો!
ક્રેડિટ કાર્ડ આજના સમયમાં માત્ર ખરીદી કરવાનું સાધન નથી રહ્યું, પરંતુ તે આપણી નાણાકીય શિસ્ત અને ક્રેડિટ સ્કોર નક્કી કરવામાં મહત્વની ભૂમિકા ભજવે છે. જો તમારા ક્રેડિટ કાર્ડની લિમિટ ₹3 લાખ છે અને તમે દર મહિને માત્ર ₹50,000 નો જ ઉપયોગ કરો છો, તો આ સ્થિતિ તમારા ફાઇનાન્સિયલ હેલ્થ માટે અત્યંત ફાયદાકારક સાબિત થઈ શકે છે.
પરંતુ ધ્યાનમાં રાખવા જેવી બાબત એ છે કે ₹3 લાખની લિમિટ હોવાનો અર્થ એ બિલકુલ નથી કે આપણે વગર વિચાર્યે આડેધડ ખર્ચ કરવા લાગીએ. ક્રેડિટ કાર્ડની લિમિટ એ આપણી વધારાની આવક કે કમાણી નથી, પરંતુ તે બેંક દ્વારા આપેલી એક લોન સુવિધા છે. જો તેનો યોગ્ય રીતે ઉપયોગ ન થાય, તો ક્રેડિટ કાર્ડનું બાકી દેવું સૌથી મોંઘું સાબિત થઈ શકે છે.
₹3 લાખની લિમિટમાંથી ₹50 હજાર વાપરવાના ફાયદા
ધારી લો કે તમારા ક્રેડિટ કાર્ડની કુલ મર્યાદા (Limit) ₹3 લાખ છે અને તમે તેમાંથી દર મહિને ₹50,000 નો ઉપયોગ કરો છો. આ હિસાબે તમારું ‘ક્રેડિટ યુટિલાઇઝેશન રેશિયો’ (Credit Utilisation Ratio) આશરે 16.7% થાય છે. નાણાકીય નિષ્ણાતોના મતે, કુલ ક્રેડિટ લિમિટના 30% થી ઓછો ઉપયોગ કરવો એ આદર્શ અને ઉત્તમ માનવામાં આવે છે.
ઓછો ક્રેડિટ યુટિલાઇઝેશન રેશિયો તમારી ક્રેડિટ પ્રોફાઇલ માટે સકારાત્મક સંકેત આપે છે. આનાથી બેંકો અને સબંધી સંસ્થાઓને એવો સંદેશ જાય છે કે તમે ઉપલબ્ધ ક્રેડિટ પર વધુ પડતા નિર્ભર નથી અને તમે તમારા નાણાકીય વ્યવહારો ખૂબ જ જવાબદારીપૂર્વક કરો છો.
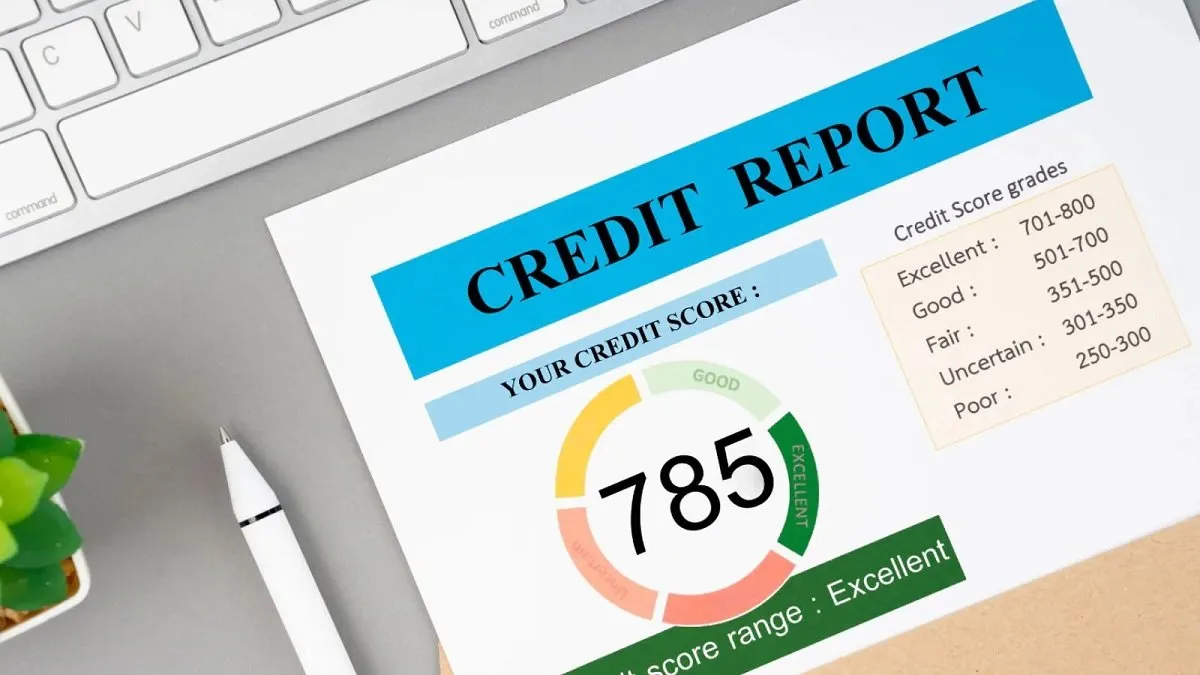
જોકે, માત્ર ઓછું ક્રેડિટ યુટિલાઇઝેશન હોવાથી જ ક્રેડિટ સ્કોર (CIBIL Score) શાનદાર નથી બની જતો. તેની સાથે-સાથે દર મહિને ક્રેડિટ કાર્ડનું આખું બિલ સમયસર ચૂકવવું અને વિલંબ (Late Payment) થી બચવું એટલું જ જરૂરી છે.
બચેલી ₹2.50 લાખની લિમિટ ઇમરજન્સીમાં બનશે ઢાલ
જ્યારે તમે ₹3 લાખમાંથી માત્ર ₹50,000 વાપરો છો, ત્યારે તમારી પાસે ₹2.50 લાખની અનવપરાયેલી લિમિટ બચે છે. આ બચેલી રકમ તમારી પોતાની કમાણી નથી, પરંતુ અચાનક આવી પડતી આફત કે ઇમરજન્સીના સમયે તે એક મોટી આર્થિક મદદ સાબિત થઈ શકે છે.
ઉદાહરણ તરીકે:
અચાનક કોઈ તબીબી કટોકટી (Medical Emergency) આવી પડે.
ઘરમાં તાત્કાલિક કોઈ મોટો રિપેરિંગ કે અન્ય અનપેક્ષિત ખર્ચ આવી જાય.
આવી સ્થિતિમાં આ ઉપલબ્ધ ક્રેડિટ લિમિટ તમને ત્વરિત નાણાકીય રાહત આપી શકે છે. જેનાથી તમારે તાત્કાલિક વ્યક્તિગત લોન (Personal Loan) લેવાની કે પોતાની બચત (Savings) માંથી પૈસા ઉપાડવાની જરૂરિયાત ટળી જાય છે. પરંતુ યાદ રાખો, ક્રેડિટ કાર્ડ એ કોઈ ‘ઇમરજન્સી ફંડ’નો વિકલ્પ નથી, કારણ કે કાર્ડ પર કરેલો ખર્ચ આખરે તો તમારે વ્યાજ સાથે કે સમયસર પાછો જ ચૂકવવો પડે છે.
મોટી લિમિટ જોઈને ખર્ચ વધારવાની ભૂલ ન કરો
ઘણા લોકો ક્રેડિટ કાર્ડની મોટી લિમિટ જોઈને અવિચારી ખરીદી કરવા લાગે છે. જો ₹3 લાખની લિમિટ જોઈને તમે બિનજરૂરી વસ્તુઓ ખરીદવાનું કે મોંઘા શોખ પૂરા કરવાનું શરૂ કરી દેશો, તો ઓછું ક્રેડિટ યુટિલાઇઝેશન હોવાનો ફાયદો ક્ષણભરમાં ગાયબ થઈ જશે.

જો કોઈ વ્યક્તિ પહેલા દર મહિને ₹50,000 ખર્ચતી હતી, પણ લિમિટ વધ્યા પછી ₹1.5 લાખ કે ₹2 લાખ ખર્ચવાનું શરૂ કરી દે, તો તેના પર પુનઃચૂકવણી (Repayment) નું દબાણ ખૂબ વધી જશે. ક્રેડિટ કાર્ડનું વ્યાજ દર વર્ષે 36% થી 42% સુધી હોઈ શકે છે, જે તમને દેવાના અજગરમાં ધકેલી શકે છે. તેથી ક્રેડિટ લિમિટને તમારી ‘ખર્ચ કરવાની ક્ષમતા’ નહીં, પણ ‘જરૂરિયાતની સુવિધા’ તરીકે જોવી જોઈએ.
સુપર ક્રેડિટ સ્કોર માટે આ 3 બાબતો યાદ રાખો
તમારા ક્રેડિટ પ્રોફાઇલને મજબૂત બનાવવા માટે માત્ર લિમિટ બચાવી રાખવી પૂરતી નથી. એક ઉત્તમ ક્રેડિટ સ્કોર જાળવી રાખવા માટે તમારે નીચેની ત્રણ સુવર્ણ બાબતોનું પાલન કરવું પડશે:
ઓછું ક્રેડિટ યુટિલાઇઝેશન: તમારી લિમિટના 30% થી ઓછો જ ખર્ચ કરો (જેમ કે ₹3 લાખ પર ₹50-90 હજાર).
મર્યાદિત અને નિયંત્રિત ખર્ચ: માત્ર એટલો જ ખર્ચ કરો જેટલી તમારી બિલ ચૂકવવાની ક્ષમતા હોય.
સમયસર પૂરતી ચૂકવણી (100% Bill Payment): દર મહિને ડ્યુ ડેટ પહેલા ક્રેડિટ કાર્ડનું પૂરેપૂરું બિલ ભરો. માત્ર ‘Minimum Amount Due’ ભરવાની ભૂલ ક્યારેય ન કરો.
જો તમે ₹50,000 ખર્ચો છો પણ બિલ ભરવામાં મોડું કરો છો, તો ઓછી લિમિટ વાપરવાનો કોઈ ફાયદો મળશે નહીં અને તમારો CIBIL સ્કોર નીચે પડી જશે.