સરળતાથી અને ઓછા વ્યાજે લોન મેળવવી છે? વર્ષમાં ૨ થી ૩ વખત ક્રેડિટ રિપોર્ટ ચેક કરવાનું શા માટે જરૂરી છે?
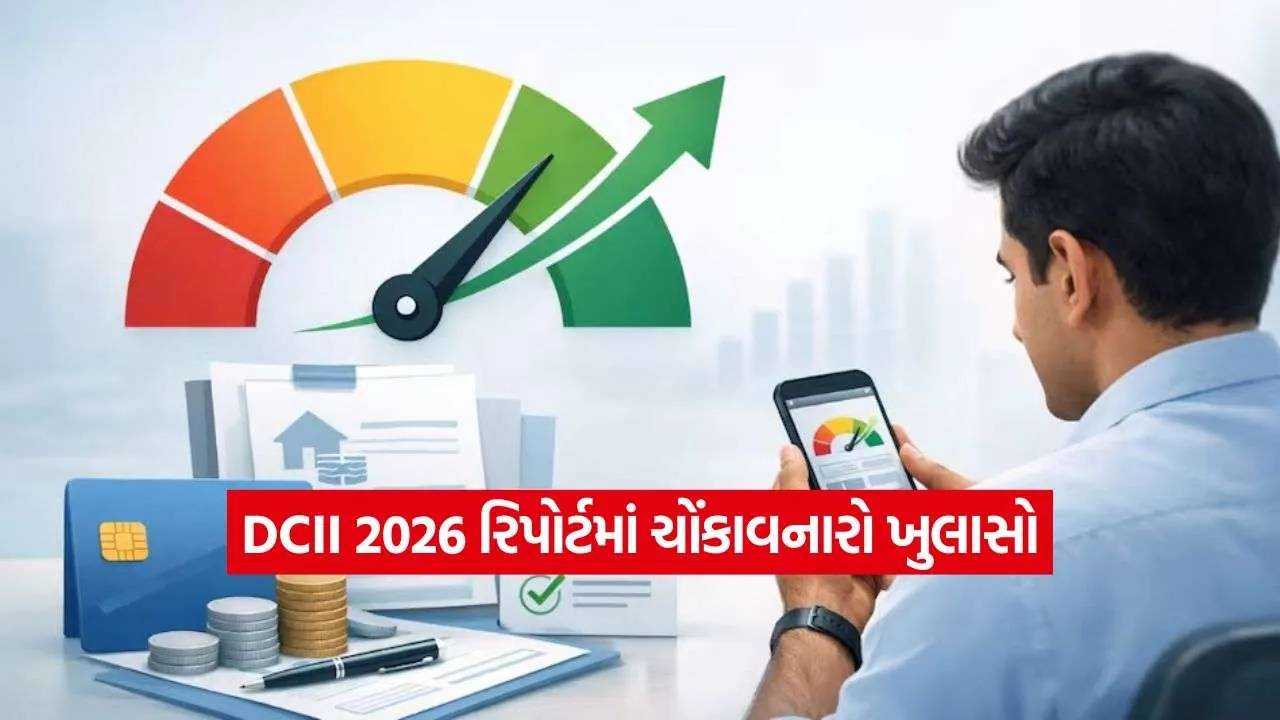
વર્તમાન સમયમાં જ્યારે પણ આપણે કોઈ બેંક કે નાણાકીય સંસ્થા પાસેથી નવું હોમ લોન, પર્સનલ લોન, કાર લોન કે ક્રેડિટ કાર્ડ મેળવવા માટે અરજી કરીએ છીએ, ત્યારે બેંક દ્વારા સૌપ્રથમ આપણો CIBIL સ્કોર અને ક્રેડિટ રિપોર્ટ તપાસવામાં આવે છે. જો તમારો ક્રેડિટ રિપોર્ટ ક્લીન અને સ્કોર મજબૂત હોય, તો બેંક તરફથી લોન મંજૂર થવાની પ્રક્રિયા ખૂબ જ ઝડપી અને સરળ બની જાય છે. જોકે, ઘણી વખત એવું જોવા મળે છે કે ગ્રાહકના ક્રેડિટ રિપોર્ટમાં કેટલીક એવી ભૂલો અથવા અચોક્કસતાઓ દર્શાવેલી હોય છે જેના માટે ગ્રાહક પોતે જવાબદાર હોતો નથી.
ક્રેડિટ બ્યુરો જેવા કે TransUnion CIBIL, Experian અથવા Equifax ના રિપોર્ટમાં ભૂલ હોવાને કારણે તમારો ક્રેડિટ સ્કોર અચાનક ઘટી શકે છે. આવી સ્થિતિમાં, જો તમે ભૂલો સુધાર્યા વગર જ નવી લોન માટે અરજી કરી દેશો, તો બેંક તમારી અરજી ફગાવી શકે છે અથવા તો તમારી પાસેથી ખૂબ જ ઊંચો વ્યાજ દર વસૂલ કરી શકે છે. તેથી, નવી લોન માટે અરજી કરતા પહેલા ક્રેડિટ રિપોર્ટનું ઝીણવટપૂર્વક નિરીક્ષણ કરવું અને ભૂલો સુધારવી અત્યંત આવશ્યક છે.
ક્રેડિટ રિપોર્ટમાં ભૂલો થવાના મુખ્ય કારણો
ક્રેડિટ રિપોર્ટમાં ભૂલો થવા પાછળ અનેક પરિબળો કામ કરે છે. તેમાંથી સૌથી સામાન્ય કારણ ટેકનિકલ ખામીઓ અથવા નાણાકીય સંસ્થાઓ દ્વારા ડેટા ટ્રાન્સમિશનમાં થતી બેદરકારી છે. કેટલીકવાર ગ્રાહકે લોનની સંપૂર્ણ ચૂકવણી કરી દીધી હોવા છતાં, સંબંધિત બેંક સમયસર ક્રેડિટ બ્યુરોને ‘નો ડ્યુઝ’ (No Dues) અથવા ક્લોઝર રિપોર્ટ મોકલવામાં આળસ કરે છે. પરિણામે, જૂની અને ચૂકવાઈ ગયેલી લોન પણ સિસ્ટમમાં સક્રિય કે બાકી દર્શાવે છે.
આ ઉપરાંત, સમાન નામ અથવા મિશ્રિત નાણાકીય પ્રોફાઈલને કારણે પણ ક્યારેય કોઈ અન્ય વ્યક્તિની લોન તમારા ક્રેડિટ રેકોર્ડમાં ઉમેરાઈ જતી હોય છે. જો તમારા ક્રેડિટ રિપોર્ટમાં આવી કોઈ ખોટી એન્ટ્રી કે શંકાસ્પદ વ્યવહાર દેખાય, તો સૌથી પહેલું પગલું સંબંધિત ક્રેડિટ બ્યુરોની સત્તાવાર વેબસાઈટ પર જઈને વિગતો ચકાસવાનું છે. ભૂલ નજરે પડતાં જ ગ્રાહકે તાત્કાલિક ઓનલાઈન વિવાદ નિરાકરણ (Dispute Redressal) ની પ્રક્રિયા શરૂ કરવી જોઈએ.

ક્રેડિટ રિપોર્ટમાં ભૂલ સુધારવાની ઓનલાઈન પ્રક્રિયા
આજના ડિજિટલ યુગમાં ક્રેડિટ રિપોર્ટની ભૂલ સુધારવાની પ્રક્રિયા અત્યંત સરળ અને પારદર્શક બની ગઈ છે. દેશના મુખ્ય ક્રેડિટ બ્યુરો પોતાની વેબસાઈટ પર ‘Raise a Dispute’ અથવા ‘વિવાદ ઉઠાવો’ નો વિકલ્પ પૂરો પાડે છે. ગ્રાહકો ત્યાં જઈને ચોક્કસ ખોટી એન્ટ્રી સામે ઓનલાઈન ફોર્મ ભરીને વાંધો નોંધાવી શકે છે.
વિવાદ નોંધાવતી વખતે તમારા દાવાને મજબૂત કરવા માટે જરૂરી દસ્તાવેજો રજૂ કરવાના રહે છે. જેમાં તમારો લોન એકાઉન્ટ નંબર, ચુકવણીની રસીદ અથવા બેંક દ્વારા આપવામાં આવેલું નો-ઓબ્જેક્શન સર્ટિફિકેટ (NOC) અપલોડ કરવાનું હોય છે. એકવાર ફરિયાદ નોંધાયા પછી, ક્રેડિટ બ્યુરો તે ડેટાની ચકાસણી કરવા માટે સંબંધિત બેંકનો સંપર્ક કરે છે. બેંક દ્વારા સુધારણાની પુષ્ટિ કરવામાં આવ્યા બાદ, તે ભૂલ તમારા રિપોર્ટમાંથી કાયમી ધોરણે દૂર કરી દેવામાં આવે છે અને સામાન્ય રીતે ૩૦ થી ૪૫ દિવસની અંદર તમારો સુધારેલો ક્રેડિટ સ્કોર અપડેટ થઈ જાય છે.
ભવિષ્યમાં આવી સમસ્યાઓથી કેવી રીતે બચવું?
નાણાકીય નિષ્ણાતોની સલાહ મુજબ, દરેક નાગરિકે વર્ષમાં ઓછામાં ઓછી બે થી ત્રણ વખત પોતાના મફત ક્રેડિટ રિપોર્ટની સમીક્ષા કરવી જોઈએ. સમયસર પોતાના ક્રેડિટ રિપોર્ટની તપાસ કરવાથી સાયબર છેતરપિંડી કે આઈડેન્ટિટી થેફ્ટ જેવી મોટી આર્થિક મુશ્કેલીઓથી રક્ષણ મળે છે. આ ઉપરાંત, ભવિષ્યમાં જ્યારે પણ કોઈ ઈમરજન્સી કે જરૂરિયાતના સમયે લોનની જરૂર પડે, ત્યારે ઓછા વ્યાજ દરે સરળતાથી લોન મંજૂર થઈ જાય છે. નાણાકીય જાગૃતિ અને સમયસરની તકેદારી એ જ મજબૂત ક્રેડિટ પ્રોફાઈલ જાળવવાનો શ્રેષ્ઠ માર્ગ છે.