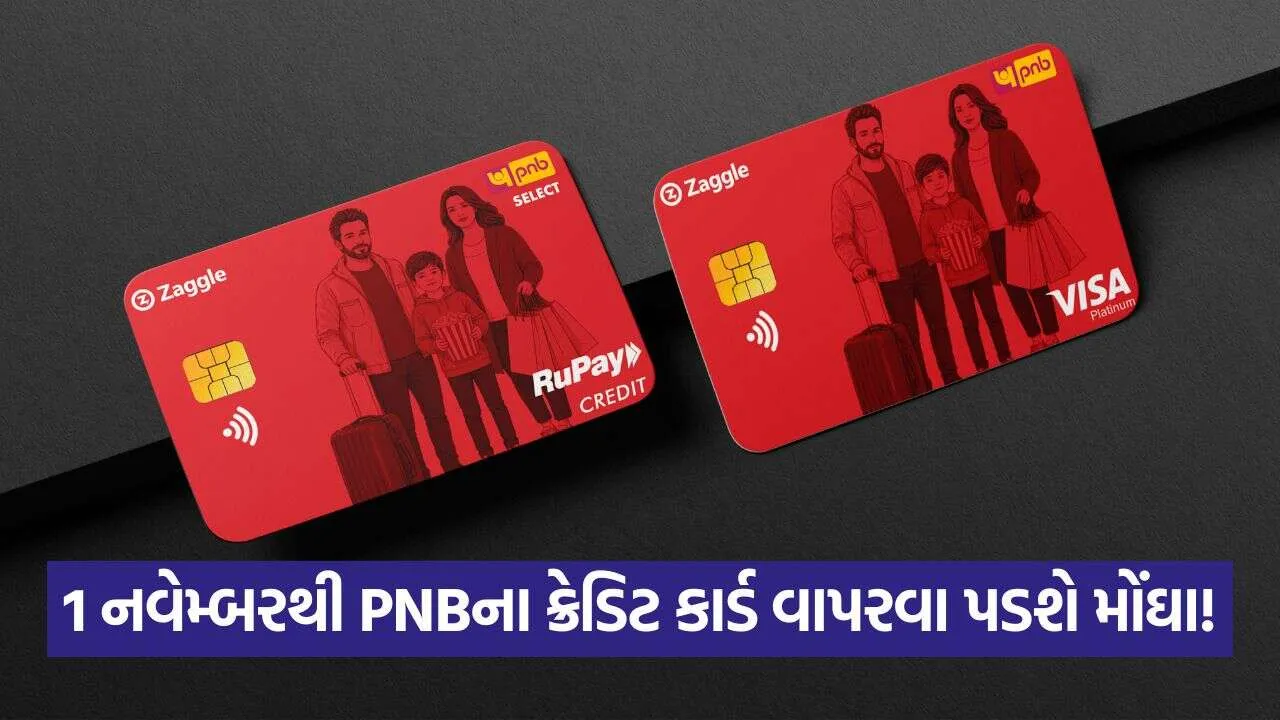
શું તમારી પાસે પણ છે PNB નું ક્રેડિટ કાર્ડ? આજથી જ બદલાઈ ગયા આ ૫ મોટા નિયમો, નહીં તો થશે મોટું નુકસાન!
બેંકિંગ ક્ષેત્રે પોતાના ગ્રાહકોને વધુ સારી સેવાઓ આપવાના ભાગરૂપે અને અમુક સેવાઓનું સંચાલન સુવ્યવસ્થિત કરવા માટે પંજાબ નેશનલ બેંક (PNB) દ્વારા એક મોટો નિર્ણય લેવામાં આવ્યો છે. જો તમે પણ PNB ના વીઝા (Visa) કે રૂપે (RuPay) ક્રેડિટ કાર્ડનો ઉપયોગ કરતા હોવ, તો આ સમાચાર તમારા માટે ખૂબ જ મહત્ત્વના છે. 1 નવેમ્બરથી બેંક પોતાના ક્રેડિટ કાર્ડના અલગ-અલગ સેવા ચાર્જિસમાં મહત્ત્વના ફેરફારો કરવા જઈ રહી છે.
બેંક દ્વારા લેવામાં આવેલા આ નિર્ણયની સીધી અસર ગ્રાહકોના માસિક બજેટ અને નાણાકીય આયોજન પર પડી શકે છે. અત્યાર સુધી જે સેવાઓ મફત મળતી હતી અથવા જેના પર ઓછા ચાર્જ લાગતા હતા, તેમાં હવે સુધારો કરવામાં આવ્યો છે. રોકડ ઉપાડથી લઈને વિલંબિત ચૂકવણી (Late Payment), નિષ્ફળ પેમેન્ટ અને રિવોર્ડ પોઈન્ટ્સ રિડીમ કરવા જેવા અનેક કિસ્સાઓમાં હવે નવા ચાર્જિસ લાગુ થશે. એટલા માટે જ, 1 નવેમ્બર પછી કોઈપણ વધારાનો નાણાકીય બોજ ટાળવા માટે PNB કાર્ડધારકોએ આ નવા નિયમોને વિગતવાર સમજી લેવા જરૂરી છે.
લેટ પેમેન્ટ ફીમાં ફેરફાર: બાકી રકમના આધારે નક્કી થશે ચાર્જ
ક્રેડિટ કાર્ડ બિલની ચૂકવણીમાં વિલંબ થવો એ મોટાભાગના ગ્રાહકો માટે વધારાના ખર્ચનું મુખ્ય કારણ બનતું હોય છે. PNB દ્વારા 1 નવેમ્બરથી લેટ પેમેન્ટ ફી માળખાને વધુ સ્પષ્ટ અને કુલ બાકી રકમ (Total Outstanding Amount) સાથે જોડવામાં આવ્યું છે.
નવા નિયમો મુજબ, જો તમારું ક્રેડિટ કાર્ડ બિલ ચૂકવવાનું બાકી રહી જાય છે, તો નીચે મુજબ ચાર્જ ચૂકવવો પડશે:
₹500 કે તેથી ઓછી રકમ: જો તમારી બાકી રકમ ₹500 અથવા તેનાથી ઓછી હશે, તો બેંક દ્વારા કોઈ પણ પ્રકારનો લેટ પેમેન્ટ ચાર્જ લેવામાં આવશે નહીં.
₹501 થી ₹1,000 સુધી: આ મર્યાદા વચ્ચેની બાકી રકમ પર ગ્રાહકે ₹500 ની લેટ ફી ચૂકવવી પડશે.
₹1,001 થી ₹10,000 સુધી: આ રકમ પર ગ્રાહકો પાસેથી ₹750 નો ચાર્જ વસૂલવામાં આવશે.
₹10,001 થી ₹50,000 સુધી: જો તમારી બાકી રકમ આ મર્યાદામાં હશે, તો ₹1,000 નો વિલંબ ચાર્જ લાગશે.
₹50,000 થી વધુ રકમ: ₹50,000 થી વધુની બાકી રકમ પર સૌથી વધુ એટલે કે ₹1,200 ની લેટ ફી આકારવામાં આવશે.
આ ફેરફાર દર્શાવે છે કે બિલની રકમ જેટલી વધારે હશે, લેટ ફીનો બોજ પણ એટલો જ વધુ રહેશે. તેથી, સમયસર બિલ ભરવાની ટેવ રાખવી જ સમજદારીભર્યું પગલું ગણાશે.
ચેક અને ઓટો-ડેબિટ ફેલિયર ચાર્જ: નિષ્ફળ ટ્રાન્ઝેક્શન પર દંડ
ઘણીવાર ગ્રાહકો પોતાના ક્રેડિટ કાર્ડનું બિલ ચૂકવવા માટે ચેક જમા કરાવતા હોય છે અથવા તો તેમના બેંક એકાઉન્ટમાંથી ઓટો-ડેબિટ (Auto-Debit) સેવા સક્રિય કરી રાખતા હોય છે. પરંતુ જો ખાતામાં પૂરતું બેલેન્સ ન હોવાને કારણે અથવા ટેકનિકલ ખામીને લીધે આ ટ્રાન્ઝેક્શન નિષ્ફળ (Fail) જાય, તો બેંક હવે દંડ વસૂલશે.
ખાસ કરીને ફિક્સ ડિપોઝિટ (FD) લિંક્ડ ક્રેડિટ કાર્ડ ધરાવતા ગ્રાહકો માટે, ચેક અથવા ઓટો-ડેબિટ સૂચનાઓ નિષ્ફળ જવાના કિસ્સામાં પ્રતિ ઇન્સ્ટ્રુમેન્ટ ₹100 નો ચાર્જ લાગુ કરવામાં આવશે. આ ચાર્જથી બચવા માટે ગ્રાહકોએ ઓટો-ડેબિટ તારીખ પહેલાં પોતાના બેંક ખાતામાં પૂરતું બેલેન્સ જાળવી રાખવું અત્યંત જરૂરી છે.
FD લિંક્ડ ક્રેડિટ કાર્ડ્સ માટે વિશેષ લેટ પેમેન્ટ નિયમો
ફિક્સ ડિપોઝિટની સુરક્ષા સામે મેળવેલા ક્રેડિટ કાર્ડ્સ (FD-backed credit cards) માટે બેંકે અલગથી નિયમો નિર્ધારિત કર્યા છે. આ પ્રકારના કાર્ડ્સ ધરાવતા ગ્રાહકો માટે લેટ પેમેન્ટ ચાર્જ ન્યૂનતમ બાકી રકમ (Minimum Amount Due) ના 30% જેટલો રહેશે.
જોકે, આ ચાર્જમાં ગ્રાહકોને રાહત આપવા માટે મહત્તમ અને ન્યૂનતમ સીમા નક્કી કરવામાં આવી છે:
આ ચાર્જ ઓછામાં ઓછો ₹200 રહેશે.
ગમે તેટલી બાકી રકમ હોય તો પણ આ ચાર્જ પ્રતિ બિલિંગ સાયકલ વધારેમાં વધારે ₹500 સુધી જ પહોંચી શકશે.
આ નિયમ એવા ગ્રાહકો માટે રાહતરૂપ છે જેમની પાસે એફડી લિંક્ડ કાર્ડ છે, કારણ કે તેમની લેટ ફી અનિયંત્રિત રીતે વધશે નહીં પણ એક સીમામાં મર્યાદિત રહેશે.
સ્ટેટમેન્ટ મેળવવા માટેના સુધારેલા નિયમો
ડિજિટલ બેંકિંગને પ્રોત્સાહન આપવા અને કાગળનો વપરાશ ઘટાડવા માટે PNB એ સ્ટેટમેન્ટ અંગે પણ સ્પષ્ટતા કરી છે. જો તમે તમારા ક્રેડિટ કાર્ડનું ઈ-સ્ટેટમેન્ટ (E-statement) ઇમેઇલ પર મેળવો છો, તો તે સેવા ગ્રાહકો માટે સંપૂર્ણપણે મફત જ રહેશે.
પરંતુ, જો કોઈ ગ્રાહકને પોતાના ક્રેડિટ કાર્ડના જૂના વ્યવહારો માટે ડુપ્લિકેટ સ્ટેટમેન્ટ (Duplicate Statement) ની જરૂર પડે અને તે સ્ટેટમેન્ટ 3 મહિના કરતાં વધુ જૂનું હોય, તો તેના માટે બેંક ₹50 પ્રતિ મહિનો ચાર્જ લેશે. તેથી ગ્રાહકોને સલાહ આપવામાં આવે છે કે તેઓ તેમના માસિક ઈ-સ્ટેટમેન્ટ ઇમેઇલ અથવા બેંકની ઓફિશિયલ એપ દ્વારા ડાઉનલોડ કરીને સુરક્ષિત રાખે જેથી ભવિષ્યમાં ડુપ્લિકેટ સ્ટેટમેન્ટ માટે અલગથી નાણાં ન ખર્ચવા પડે.
અન્ય સેવાઓ પર સુધારેલા દરો અને ચાર્જિસ
અન્ય સેવાઓમાં રોકડ ઉપાડ (Cash Advance Charges), રિવોર્ડ પોઈન્ટ્સ રિડીમ કરાવવાનો ચાર્જ, યુટિલિટી બિલ ચૂકવણીઓ અને અન્ય સંલગ્ન સેવાઓ પરના નવા ચાર્જિસનો સમાવેશ થાય છે.
ગ્રાહકોએ ધ્યાનમાં રાખવું કે ક્રેડિટ કાર્ડથી એટીએમ (ATM) દ્વારા રોકડ રકમ ઉપાડવી એ હંમેશાં મોંઘી સાબિત થાય છે, અને નવા નિયમો હેઠળ તેના પર વ્યાજ અને પ્રોસેસિંગ ફી વધુ સ્પષ્ટ કરવામાં આવી છે. તેવી જ રીતે, ભેગા થયેલા રિવોર્ડ પોઈન્ટ્સને ક્રોસ-રિડીમ કરતી વખતે પણ અમુક પ્રોસેસિંગ ફી લાગુ થઈ શકે છે.
PNB કાર્ડધારકોએ હવે શું કરવું જોઈએ?
નવા નિયમો અમલમાં આવતાની સાથે જ બિનજરૂરી ખર્ચથી બચવા માટે કાર્ડધારકોએ કેટલીક બાબતોનું ધ્યાન રાખવું જરૂરી છે:
સ્પેન્ડિંગ હેબિટ્સ (ખર્ચની ટેવો) નું પુનરાવર્તન કરો: જો તમે નિયમિતપણે યુટિલિટી બિલ કે રોકડ વ્યવહારો માટે ક્રેડિટ કાર્ડનો ઉપયોગ કરતા હોવ, તો નવા લાગુ પડતા ચાર્જિસ ચકાસી લો.
ઓટો-ડેબિટ એલર્ટ સેટ કરો: તમારા બેંક ખાતામાંથી બિલ કપાવાની તારીખ પહેલાં પૂરતી રકમ છે કે નહીં તે ચકાસવા માટે રિમાઇન્ડર સેટ કરો.
ડિજિટલ સ્ટેટમેન્ટ સાચવો: દર મહિને આવતા ઈ-સ્ટેટમેન્ટને ફોન કે કોમ્પ્યુટરમાં સેવ કરી લો જેથી ડુપ્લિકેટ સ્ટેટમેન્ટની જરૂર ન પડે.
સમયસર ચૂકવણી: વિલંબિત ફી (Late Fee) થી બચવા માટે બિલ જનરેટ થયા પછી શક્ય તેટલી વહેલી તકે બિલ ભરી દેવાનો આગ્રહ રાખો.
આ ફેરફારો ગ્રાહકોને વધુ જવાબદારીપૂર્વક નાણાકીય વ્યવહારો કરવા માટે પ્રોત્સાહિત કરે છે. 1 નવેમ્બર પહેલાં તમારા ક્રેડિટ કાર્ડની શરતો અને ફી ચાર્ટ સમજી લેવો એ એક ડાહપણભર્યું નાણાકીય આયોજન સાબિત થશે.