ફ્રી યુપીઆઈ પેમેન્ટનો જમાનો પૂરો? વેપારીઓ પર લાગતા ચાર્જ વિશે જાણીને ચોંકી જશો!
જો તમે કોઈ દુકાન, મોલ કે અન્ય કોઈ વ્યાપારી સ્થળે યુપીઆઈ (UPI) દ્વારા પેમેન્ટ કરતા હોવ, તો આ સમાચાર તમારા માટે ખૂબ જ મહત્વના છે. આજકાલ આનાથી જોડાયેલો એક મોટો મામલો દેશની સર્વોચ્ચ અદાલત એટલે કે સુપ્રીમ કોર્ટમાં ચર્ચાના કેન્દ્રમાં છે. મુખ્ય સવાલ એ છે કે શું યુપીઆઈ દ્વારા પેમેન્ટ સ્વીકારતા વેપારીઓ કે કારોબારીઓ પર મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) લગાવી શકાય કે નહીં? આ મામલે નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) એ તાજેતરમાં સુપ્રીમ કોર્ટમાં પોતાનું સોગંદનામું રજૂ કરીને સ્પષ્ટતા કરી છે કે ડિજિટલ પેમેન્ટ સિસ્ટમને સુરક્ષિત અને સરળ રીતે ચલાવવા માટે આ ચાર્જ ખૂબ જ જરૂરી છે.
આ વિવાદ માત્ર યુપીઆઈ પેમેન્ટ પર લાગતી ફી પૂરતો મર્યાદિત નથી, પરંતુ તેની સાથે એ પણ મોટો સવાલ જોડાયેલો છે કે શું હાલના કાયદા હેઠળ એનપીસીઆઈ (NPCI) ને વેપારીઓ પાસેથી આ પ્રકારનો ચાર્જ વસૂલવાનો કાયદેસરનો અધિકાર છે કે નહીં અને તેને લાગુ કરવાની પદ્ધતિ યોગ્ય છે કે નહીં.
યુપીઆઈ પેમેન્ટ પર ક્યારે અને કેટલો MDR ચાર્જ લાગશે?
મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) એ એક પ્રકારની ફી છે, જે વેપારીઓ ડિજિટલ પેમેન્ટની સુવિધા ગ્રાહકોને આપવાના બદલામાં ચૂકવે છે. આ રકમ પેમેન્ટ સાથે જોડાયેલી વિવિધ બેંકો અને પેમેન્ટ સર્વિસ પ્રોવાઇડર્સ વચ્ચે વહેંચવામાં આવે છે. નવા નિયમો અને માળખા મુજબ, વ્યક્તિથી વ્યક્તિ એટલે કે P2P યુપીઆઈ ટ્રાન્સફર પર કોઈપણ રકમ માટે કોઈ ચાર્જ લેવામાં આવશે નહીં.
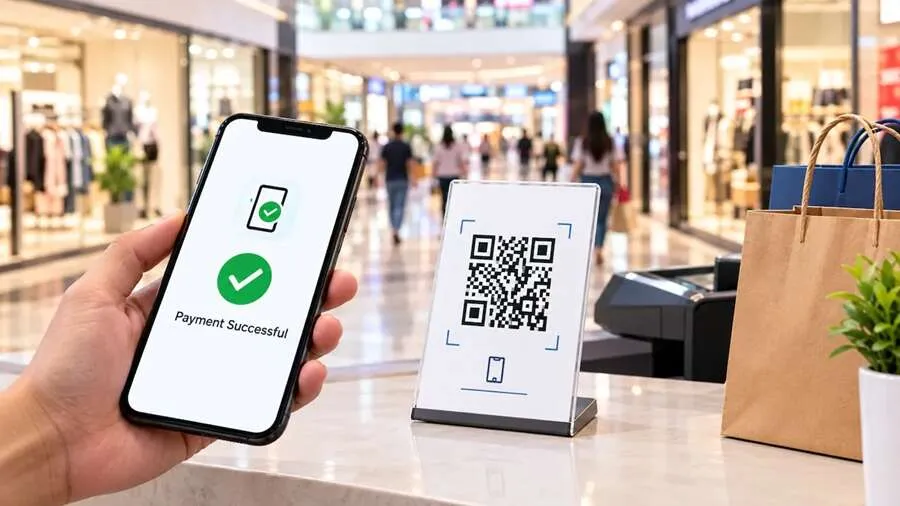
આ ઉપરાંત, ૨,૦૦૦ રૂપિયા સુધીના મર્ચન્ટ પેમેન્ટ પણ બિલકુલ ફ્રી રહેશે. એટલું જ નહીં, યુપીઆઈ ક્યૂઆર કોડ (QR Code) દ્વારા દર મહિને ૧ લાખ રૂપિયા સુધીનું પેમેન્ટ મેળવતા નાના વેપારીઓને પણ આ એમડીઆર (MDR) ચાર્જમાંથી સંપૂર્ણ મુક્તિ આપવામાં આવી છે.
જો કે, બીજી બાજુ ૨,૦૦૦ રૂપિયાથી વધુના કેટલાક ખાસ મર્ચન્ટ ટ્રાન્ઝેક્શન પર ૦.૪ ટકા સુધીનો MDR નક્કી કરવામાં આવ્યો છે. જો ટ્રાન્ઝેક્શન ૭૫,૦૦૦ રૂપિયા કે તેથી વધુનું હોય, તો તેની મહત્તમ મર્યાદા ૩૦0 રૂપિયા રાખવામાં આવી છે. આ સિવાય, કેટલાક ચોક્કસ સેક્ટરમાં ૫ રૂપિયાનો ફ્લેટ ચાર્જ અને કેપિટલ માર્કેટ સાથે જોડાયેલા લેવડ-દેવડ પર ૦.૦૨% નો અલગ દર લાગુ થશે. નાણા મંત્રાલયના અંદાજ મુજબ, આ નવી વ્યવસ્થાથી લગભગ ૯૬% મર્ચન્ટ ટ્રાન્ઝેક્શન પર કોઈ જ નકારાત્મક અસર નહીં પડે.
સુપ્રીમ કોર્ટમાં કયા સવાલો ઉઠાવવામાં આવ્યા છે?
આ સમગ્ર મામલો ત્યારે કોર્ટમાં પહોંચ્યો જ્યારે વકીલ અંજન દત્તા દ્વારા એક અરજી દાખલ કરવામાં આવી. આ અરજીમાં ‘પેમેન્ટ એન્ડ સેટલમેન્ટ સિસ્ટમ્સ એક્ટ ૨૦૦૭’ ના બદલાયેલા સેક્શન 10A અને કેન્દ્ર સરકારના નોટિફિકેશનને સખત પડકાર આપવામાં આવ્યો છે. સાથે જ, કેન્દ્રના ૧૪ સપ્ટેમ્બરના નોટિફિકેશન અને ૧૫ સપ્ટેમ્બરે જાહેર કરાયેલા એમડીઆર ફ્રેમવર્ક પર પણ ગંભીર સવાલો ઉઠાવવામાં આવ્યા છે.
અરજદારનો મુખ્ય સવાલ એ છે કે સરકારને એ નક્કી કરવાનો અધિકાર આખરે કેવી રીતે મળી ગયો કે કયા ડિજિટલ પેમેન્ટ પર ચાર્જ લાગશે અને કયા પર નહીં? આ સિવાય, અરજીમાં યુપીઆઈ (UPI) અને રૂપે (RuPay) ડેબિટ કાર્ડ સાથે થઈ રહેલા અલગ-અલગ વ્યવહાર સામે પણ વાંધો વ્યક્ત કરવામાં આવ્યો છે.
NPCI એ પોતાના બચાવમાં શું દલીલો કરી?
સુપ્રીમ કોર્ટમાં દાખલ પોતાના જવાબમાં NPCI એ સ્પષ્ટ કર્યું છે કે ‘PSS એક્ટ’ ની કલમ ૨૦ અને ૨૧ હેઠળ તેને પોતાની પેમેન્ટ સિસ્ટમની શરતો અને નિયમો નક્કી કરવાનો પૂરો અધિકાર છે. આ શરતોમાં તેના પર લાગુ થતા વ્યવસાયિક ચાર્જિસ પણ સામેલ છે.
એનપીસીઆઈ (NPCI) એ કોર્ટમાં ભારપૂર્વક જણાવ્યું છે કે MDR કોઈ ટેક્સ કે કર નથી, પરંતુ આ એક પ્રકારનો બિઝનેસ ચાર્જ છે જે ડિજિટલ પેમેન્ટ સેવાઓ પૂરી પાડવાના બદલામાં લેવામાં આવે છે. દેશમાં ડિજિટલ લેવડ-દેવડનું નેટવર્ક અવિરત અને મજબૂત જળવાઈ રહે તે માટે આ આર્થિક વ્યવસ્થા જરૂરી હોવાનું સંસ્થાએ જણાવ્યું છે. હવે આ મામલે આગળ સુપ્રીમ કોર્ટ શું નિર્ણય લે છે તેના પર સમગ્ર દેશની નજર ટકેલી છે.